10月20日,ST长方庭外重组第一次债权人会议以线上方式召开,国辰光电联合体提交的重整投资方案获得高票通过:同意的普通债权人户数过半,所代表债权金额占比超过三分之二。若投资落地,今年9月30日才注册成立的杭州芯熠晶源管理合伙企业(有限合伙),将成为这家LED上市公司的控股股东,预计投资约9.84亿元。国产FPGA厂商紫光同创董事长祝昌华随之走向台前。
截至2025年末,ST长方归属于上市公司股东的净资产仅剩0.91亿元,而逾期债务高达3.87亿元,约为净资产的4.2倍。一家资不抵债边缘的公司,为何仍能吸引半导体资深创业者入场?
0.91亿元净资产对3.87亿元逾期债务
ST长方2025年年报显示,年末总资产8.32亿元,同比下降17.46%;归母净资产0.91亿元,同比骤降61%;负债合计7.39亿元,其中流动负债6.85亿元,资产负债率约89%。到2026年9月,公司公告债务逾期金额合计3.87亿元,占2025年度经审计净资产的422.72%,仅9月上旬就新增逾期4400万元。
更深的窟窿藏在未分配利润里。截至2025年末,公司母公司未分配利润为-18.59亿元,合并报表未分配利润为-15.12亿元。这意味着按照现行利润分配规则,即便未来年度扭亏为盈,上市公司股东也将长期与现金分红无缘,盈利首先要用于弥补历史亏损。
2026年上半年,公司营业收入2.20亿元,同比微增3.39%,但归母净利润仍亏损4323.10万元,亏损惯性并未止住。审计机构对2025年年报出具了带持续经营重大不确定性段落的无保留意见。2026年3月,债权人深圳市一匡贸易有限公司以公司不能清偿到期债务、明显缺乏清偿能力为由,向深圳中院申请对其重整;4月,公司董事会转而选择庭外重组路径,待条件成熟再申请转入预重整、重整程序。
ST长方的困境并非经营不善那么简单。2025年1月,公司因控股子公司康铭盛通过销售返利不入账等方式虚增利润和应收账款,导致2020年、2021年年报虚假记载,被实施其他风险警示;监管查明的情节包括在5米深坑内掩埋377箱原始会计凭证。2026年4月,公司又因连续三个会计年度亏损且持续经营能力存疑,被叠加风险警示。一次失败的并购、一场财务造假,构成了今日债务危机的历史源头。
营收五年缩水四分之三,制造底座仍在
重整投资人买的不是一张干净的报表,而是一个仍在运转的制造体系。利润表给出了这家公司的衰落轨迹(见表1)。
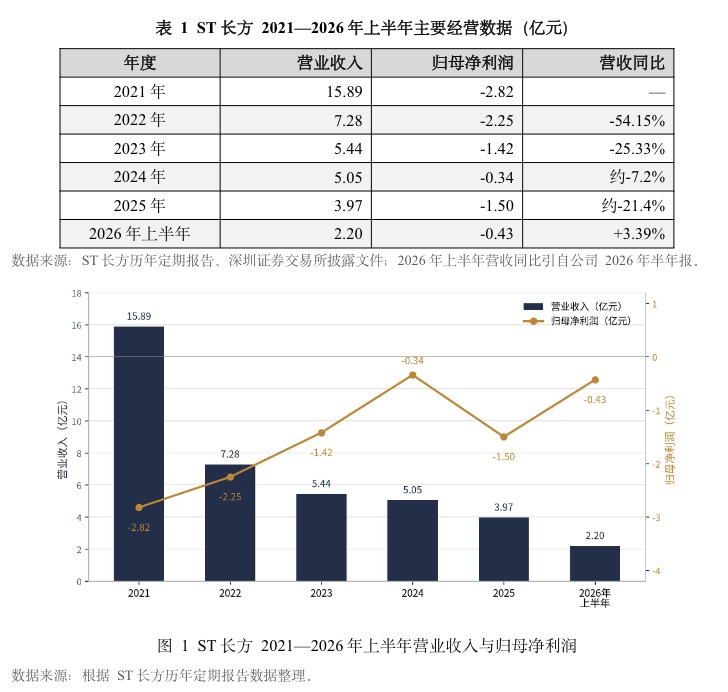
近五年来ST长方业绩直线下滑。营业收入从2021年的15.89亿元降至2025年的3.97亿元,五年缩水约四分之三;2021年至2025年归母净利润累计亏损约8.33亿元。康铭盛失控后,公司剥离并表、收缩战线,收入规模再未回到2021年的水平。
但账本里也有另一面。2026年上半年,公司销售毛利率约为23%,营业收入同比微增3.39%,扣非口径亏损亦未显著扩大。这说明公司的LED光源器件、离网照明、应急照明及便携式储能等业务仍在正常接单、正常交付,制造、封装测试和供应链组织能力没有随债务危机一起停摆。重整投资人公告中反复强调的“光电制造、封装测试、供应链组织和规模交付的基础条件”,对应的正是这23%毛利率所证明的、尚在运转的实体底座。
换言之,ST长方不是一具“空壳”:它有亏损、有负债、有历史污点,但也有产线、有客户、有正向毛利。重整价值的下限由此而来。
2.5亿元的新设主体,与一位芯片老兵的三次资本运作
那接盘者的实力如何?牵头投资人芯熠晶源设立于2026年9月30日,即重整方案表决前20天,注册资本2.5亿元,浙江国辰光电作为执行事务合伙人仅持有1%份额,深圳市弘玖创业投资有限公司持有99%。这是一只典型的为本次收购量身设立的专项载体,自身尚无经营历史,其投资能力完全取决于背后的实际控制人与联合体成员。
披露的实际控制人是祝昌华。公告呈现的履历,是一部浓缩的国产芯片资本化史:他1962年出生,东南大学电子物理与器件专业毕业,早年任职于现代电子(深圳);2008年联合创立深圳市国微电子,2012年国微电子与同方国芯重组上市,后并入紫光体系,即今日紫光国微(002049.SZ)的前身;2013年12月,他创立紫光同创,现任董事长兼总裁,将其带至国产FPGA头部位置,公司已于2025年4月完成上市辅导备案。国辰科技方面,他通过控股平台控制杭州国辰机器人科技有限公司,该公司2015年7月成立,同步挂牌浙江智能机器人研究院。
从国微电子装入上市公司,到紫光同创独立冲刺IPO,再到此次以新设联合体入主ST长方,这是祝昌华第三次运作资本平台。本次联合体还包括广州粤睿肆号、深圳秉然、宜昌清嘉、芜湖长苒、前海智盛等五家成员;招募阶段共有1家产业投资人提交方案、6家财务投资人提交报价,最终产业投资人席位独家花落国辰光电联合体。
公告披露的经营方案给出了清晰的产业路线:短期1至2年修复LED及现有电子产品业务,孵化光电传感器,分步发展灵巧手业务;中长期布局基于MicroLED的光互连/CPO(共封装光学)及类脑技术。ST长方的LED封装制造能力,与祝昌华所称掌握的LED/MicroLED全产业链光电芯片资源、化合物半导体生态,以及机器人感知与控制硬件之间,确实存在垂直协同的想象空间。公告同时明确,参与本次重整并取得控制权“不以短期财务套利为目的”。
一个值得留意的细节是,紫光同创自身正处于IPO辅导阶段。若其独立上市路径不变,未来最可能注入ST长方的,是光电芯片、光电传感、机器人硬件等体外资产,而非FPGA主业本身。市场目前还无法从公开文件中确证这一点。
30.33亿元市值、超60倍市净率:市场在给谁定价
资产负债表的冰冷与二级市场的火热,构成了这场重整最具张力的一组对照。10月21日ST长方收盘价3.45元,对应总市值约28.63亿元;重整公告次日,22日早盘股价一度上涨超8.41%,最终收盘价定格3.74元,市值来到30.33亿元,市净率达60.64。
这一市净率显然不是为当下的盈利付费——公司至今仍在亏损。市场定价的是两份期权,一是重整成功后债务出清、资产负债表修复的期权,二是半导体、光电资产注入后主业切换的期权。A股近年的重整案例中,净壳叠加产业投资人是二级市场最熟悉的叙事模板,ST长方的股价提前反映了这一预期。
但期权的价值取决于行权的确定性。投资人载体注册资本2.5亿元,公司逾期债务3.87亿元、总负债7.39亿元,二者之间尚有数亿元缺口;重整投资款总额、偿债方式、转增股本安排、锁定期等关键条款,其方案框架已在公告中呈现,但正式执行细节仍未落定。
债权人会议表决结果公告显示,中选产业投资人拟通过资本公积转增股本取得控制权,预计投资约9.84亿元,方案包括债务清偿、资产剥离及经营修复等内容;招募阶段也已明确产业投资人股票锁定期不低于36个月、财务投资人锁定期不低于12个月。但9.84亿元是方案中的预计投资额,不等于已确定的偿债总盘子,出资的分期节奏、偿债方式的具体分配、转增股本的确切比例等,均需在正式投资协议中逐项落实。
横向看,ST长方的“壳”价值有其特殊性,其创业板上市地位、约30亿元市值对应的盘子、现成的光电制造产能,以及一笔金额相对可控的债务看起来仍有一定诱惑力。对寻求证券化通道的产业方而言,这样的标的在市场上并不多见,这也是6家财务投资人愿意跟进报价的原因。
历史上,半导体行业的重整确有先例。2021年底,紫光集团等七家企业实质合并重整,通过多轮遴选确定智路建广联合体为战略投资者,2022年1月法院裁定批准重整计划后进入执行阶段,紫光国微的经营随后逐步回归正轨。祝昌华本人正是从紫光体系走出来的企业家,他对"重整—换主—修复"这条路径的熟悉程度,可能超过市场上绝大多数买壳方。
三道待解的题
第一道是程序的确定性。庭外重组以各方自愿协商为基础,没有司法强制约束力,任何一类债权人在正式协议落地前反悔,都可能拖慢进程。后续能否顺利转入预重整、重整并取得法院裁定,是所有预期兑现的前提。
第二道是资金的确定性。新设载体的认缴出资、联合体成员的资金分担、产业投资人与财务投资人的出资比例,以及最终偿债安排,都需要在正式投资协议中逐项落实。逾期债务是净资产的4倍有余,仅靠2.5亿元注册资本的账面数字无法覆盖,资金到位进度将直接决定重整成色。
第三道是资产注入的确定性。从LED封装到MicroLED,再到光互连/CPO、类脑技术与机器人灵巧手,技术跨度大、成熟度差异显著。公告中的布局更多是中长期方向,短期1至2年的任务仍以修复现有LED业务为主。对投资者而言,区分“已经在产的23%毛利”和“尚在规划的CPO与类脑”,比追逐概念本身更重要。
此外,康铭盛造假留下的信披污点,意味着新主入主后还要面对内控重建与投资者信任修复的功课——2025年7月公司刚刚“摘星”,风险警示尚未完全解除。
结语
ST长方的重整账本,本质上是两种时间尺度的交换:债权人用一笔确定的折价,交换比清算更高的清偿率;产业投资人用资金与产业资源,交换一个创业板平台;二级市场则用31倍市净率,提前为尚未签约的方案定价。
对一家净资产0.91亿元、五年累亏8.33亿元的公司来说,祝昌华的入场提供了一个从债务泥潭走向产业重生的现实路径,这是方案高票通过、股价年内上涨45%的共同逻辑。但重整是减法,资产注入是加法:减法能否完成,取决于投资协议与司法程序;加法能否兑现,取决于后续注入的资产质量与时间表。在正式协议签署、资金到位、法院裁定这几个关键节点落地之前,28亿元市值里装的预期,仍需要一份份后续公告来兑现。
来源:爱集微
