HBM产业的铁幕,被英伟达撬开了一道缝。据报道,三星电子已接受英伟达要求,将在其下一代定制高带宽内存NVHBM的制造中,把基底裸片(base die)交给台积电以3nm工艺代工——这是三星首次在HBM制造阶段与台积电展开合作,也是这家以“全包”模式自傲的存储巨头,第一次把HBM的核心环节让渡给外部代工厂。
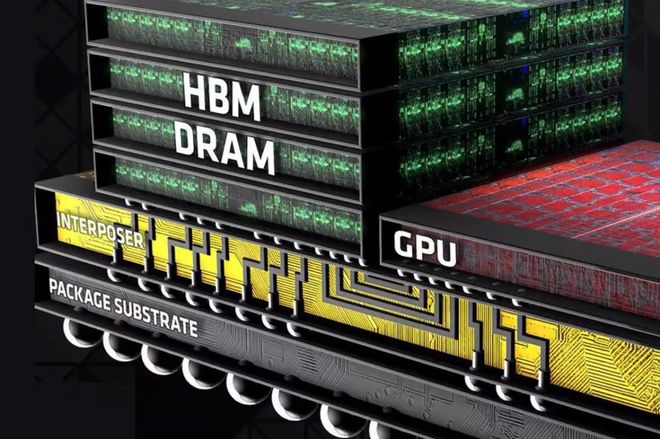
事件的源头是英伟达的标准化指令。报道援引业界消息称,英伟达已向三星、SK海力士、美光三家HBM供应商提出统一要求:NVHBM的基底裸片一律采用台积电3nm工艺,承载存储功能的核心裸片则统一使用第六代(代号1c)DRAM工艺。三家厂商中,SK海力士本就与台积电结盟,美光已在HBM4E规划台积电3nm基底,真正需要“低头”的只有三星——而它最终接受了。
英伟达为什么要“统一制式”
NVHBM是理解这盘棋的钥匙。2026年8月,英伟达发布这项定制HBM技术,其核心改动是把原本位于GPU(英伟达称XPU)内部的内存控制器,连同自研物理层接口(PHY)一起“下沉”到HBM堆栈底部的基底裸片中。按照英伟达官方说法,这一结构可将PHY及相关辅助电路面积缩减最高67%,为计算芯片腾出最高25%的面积用于算力电路,同时标称内存带宽较标准HBM4E提升最高30%、功耗降低最高15%——这些尚属设计值,量产表现仍待验证。
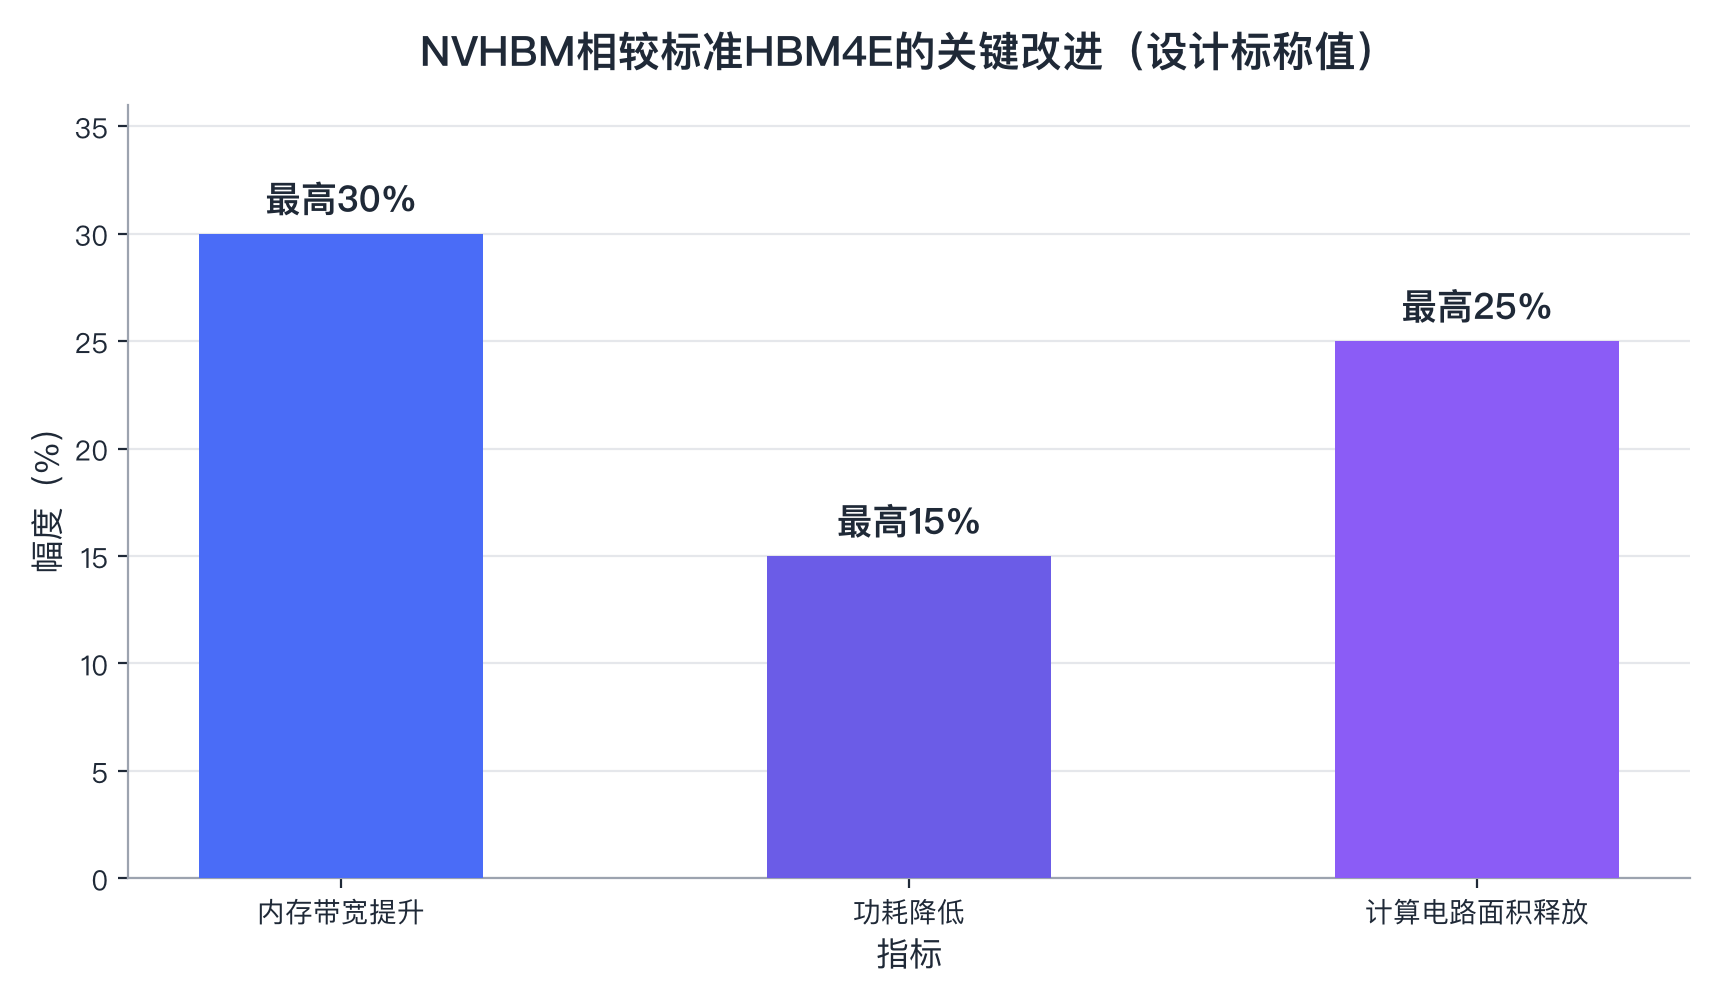
【图表:NVHBM关键改进图】
带宽更高、功耗更低、计算面积更大,代价是基底裸片的逻辑复杂度陡增:要在有限面积里塞进远多于传统HBM的电路,唯有3nm级先进逻辑工艺才能承载,且必须配以足够高的良率。据业界估计,台积电3nm良率已超90%,而三星对标的2nm工艺良率尚未公开达到可比水平——这是英伟达指定台积电的技术底层逻辑。
商业层面的考量则更为直白:三家供应商若用同一工艺、同一设计制造基底裸片,英伟达便无需为每家分别执行产品验证,产能吃紧时还能在供应商之间灵活转移订单。一位存储行业分析师的评论一针见血:英伟达要的不是三家供应商,而是一个供应商的三条产线。
三星的妥协与体面
三星接受要求,既是被动的,也是主动权衡后的结果。
被动的一面是市场压力。Counterpoint数据显示,2026年第一季度按营收计,SK海力士以58%的份额稳居全球HBM市场首位,三星与美光各占21%;在英伟达Vera Rubin平台的HBM4供应中,SK海力士握有约60%至70%的配额,三星仅约25%至30%。二季度三星DRAM与NAND市占率虽双双重回全球第一,唯独HBM细分持续落后——而这是AI时代利润最丰厚的存储品类。急于重返牌桌的三星,没有太多与最大客户讨价还价的资本。
主动的一面则是产能账。三星SF4(4nm)产线月产能约3万片,其中50%至60%已分配给自家HBM4基底裸片,满负荷运转下再为NVHBM腾出额外逻辑产能并不现实。与其硬撑“全包”的架子,不如把NVHBM基底让渡给台积电,自家产线优先保障标准HBM4/HBM4E与AMD等客户的定制订单——这反而让三星的整体产能配置更从容。
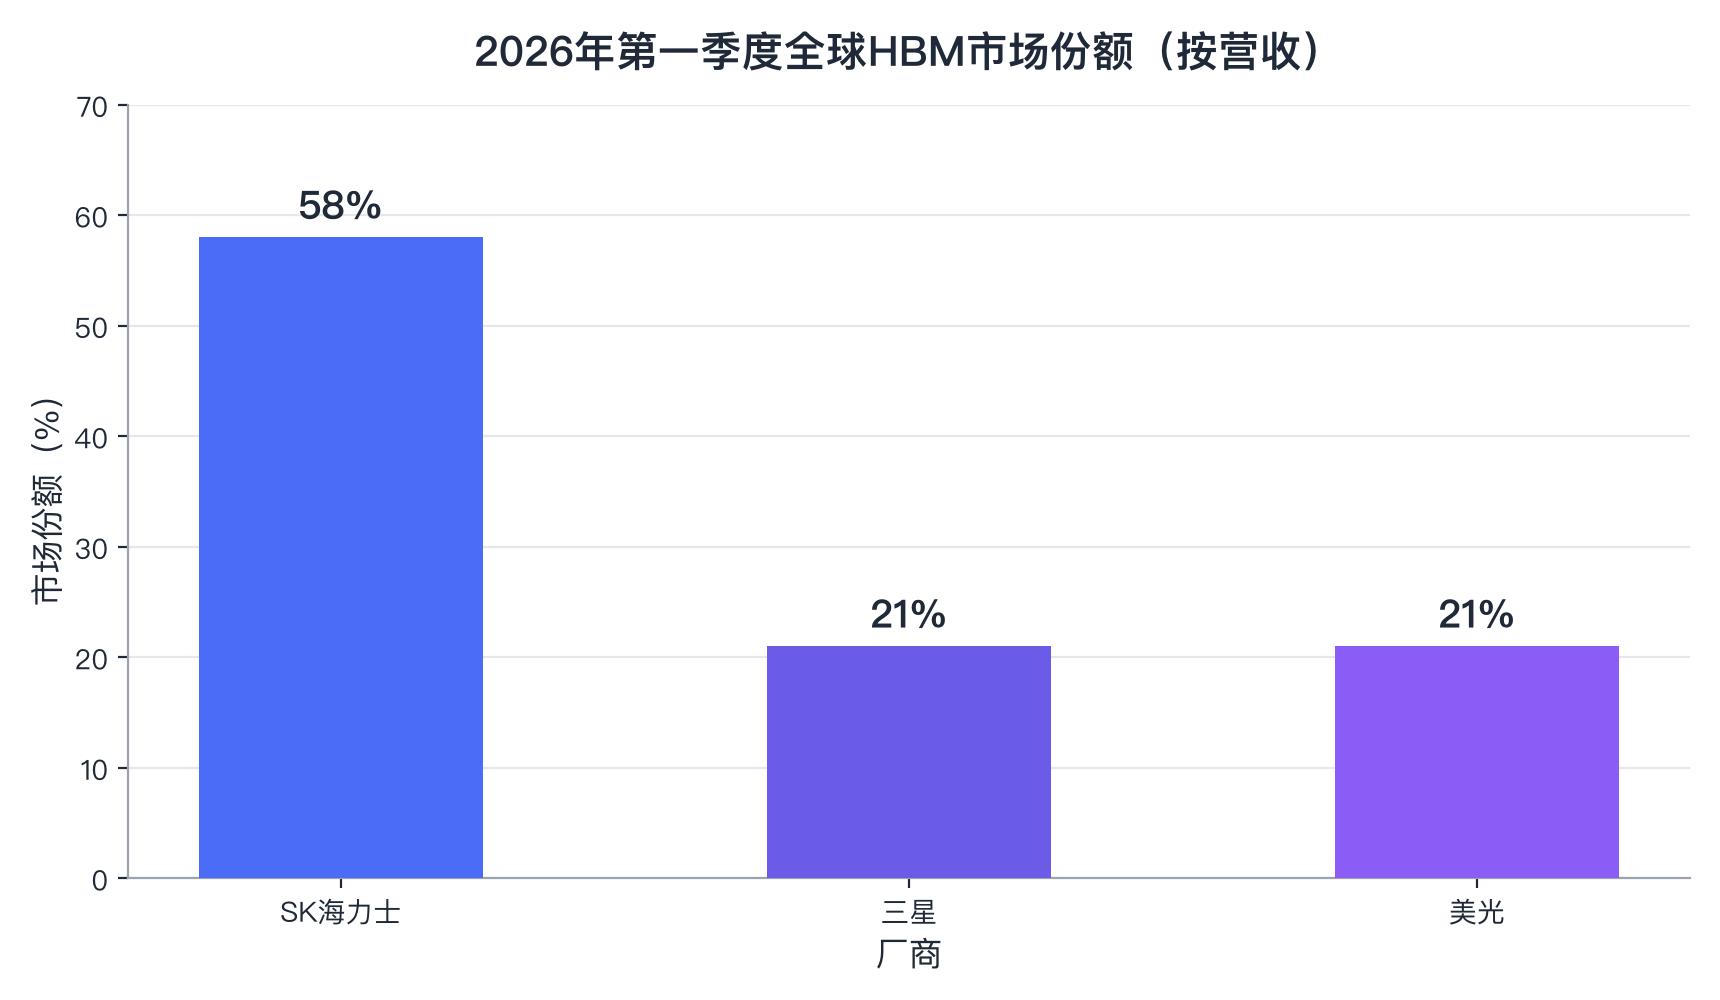
【图表:2026Q1全球HBM市场份额图】
值得注意的是,三星为自己留足了体面与退路:标准HBM及面向其他客户的定制产品仍维持从DRAM设计、基底制造到先进封装的一体化“交钥匙”模式;同时三星正评估若台积电产能不足时,由自家代工厂承接NVHBM基底生产的可行性。妥协是策略性的,不是无条件的。
HBM权力结构的三重变化
这笔合作看似只是一道工序的外包,实则撬动了HBM产业的权力结构。
其一,“交钥匙”模式出现松动,但未终结。HBM3E之前,三家存储厂商全部用自有制程制造基底裸片,闭环生产是行业惯例。HBM4世代基底裸片转向逻辑工艺后,行业分化成三种模式:三星的IDM全集成、SK海力士的台积电联盟、以及客户自研路线——英伟达已宣布自研3nm基底裸片,计划2027年下半年试产。三星此番开闸,标志着“存储厂包揽一切”的旧秩序在最大客户的标准化要求面前正式退让,但其在标准HBM与AMD定制市场上的闭环仍然完整。双轨制,将成为三星的新常态。
其二,HBM竞争的胜负手从DRAM堆叠转向逻辑底座。HBM4以来,基底裸片承载的电路复杂度直线上升,HBM4E起还将进一步集成客户定制逻辑。存储厂商强在DRAM工艺与堆叠封装,逻辑设计与先进制程却是代工厂的主场——SK海力士把HBM4基底交给台积电12nm、美光计划HBM4E采用台积电3nm,如今三星也加入,三巨头不约而同地把最尖端的逻辑环节押注在同一家代工厂身上。Base Die正在从配角变成HBM价值重塑的枢纽,而这恰好是台积电的主场。
其三,英伟达对供应链的控制力再上台阶。通过NVHBM把内存控制器下沉到基底裸片,再通过统一工艺抹平供应商差异,英伟达完成了对HBM产品的“定义权”收割:存储厂商退化为DRAM裸片生产与堆叠封装的执行者,产品最核心的逻辑设计由英伟达拍板。四年前三星与台积电还只是为HBM与GPU的封装兼容性协调,如今英伟达已能同时调度存储三强与代工一霸——AI芯片平台的权力,正加速向系统定义者集中。
对产业链与中国厂商的启示
对台积电而言,这是HBM订单的实质性扩容:三家存储厂商的NVHBM基底裸片全部锁定3nm产能,叠加CoWoS等先进封装需求,其AI供应链地位进一步固化,三星代工则只能在产能备份的缝隙中寻找机会。
对SK海力士而言,压力并未减轻——它较早绑定台积电,但HBM4测试进度落后,且台积电3nm产线预订紧张,还在考虑引入英特尔代工形成双源供应。对美光而言,HBM4E转向台积电3nm基底虽顺应了趋势,但代际切换带来的验证复杂度,可能影响其在良率敏感的英伟达供应链中的切入节奏。
对中国存储产业而言,这一事件同样值得咀嚼:HBM的竞争维度已经从存储工艺拓展到“存储+逻辑+封装”的系统能力整合。国内两大存储厂商要在这条赛道上追赶,仅突破DRAM堆叠并不够,先进逻辑代工与先进封装的配套能力,将决定其能否切入AI主供应链——而这恰恰是国内半导体产业链最需要补课的环节。
三星向台积电打开HBM大门,不是一次简单的代工下单,而是AI算力权力重构的又一注脚:当客户的标准压过厂商的骄傲,当逻辑底座的价值盖过存储堆叠,HBM产业的分工正在被重新书写。英伟达赢得了标准化与供应链弹性,台积电赢得了订单与地位,三星赢得了重返牌桌的门票——唯独“存储巨头说了算”的时代,又远了一步。下一张多米诺骨牌,或许是2027年英伟达自研基底裸片试产之时:届时存储厂商们会发现,自己争夺的只是DRAM裸片与封装环节的份额,而HBM的定义权,早已不属于它们。
来源:爱集微
