一纸公告,A股两日跌停,H股两日跌逾32%——改性塑料龙头国恩股份斥资15.04亿元,以200.07%的高溢价将成立仅四年的中氟能收入囊中,跨界杀入电子特气。是卡位“芯片血液”的国产替代窗口,还是又一笔激进豪赌?
继新亚制程筹划收购启元气体之后,电子特气行业又一笔重磅并购落槌——改性塑料龙头国恩股份(002768.SZ)于10月11日与交易对方签署股权收购协议,以15.04亿元现金收购四川中氟能新材料科技有限公司(下称“中氟能”)80%股权,对应标的整体估值18.8亿元,正式切入高壁垒的电子特气赛道。据公司最新公告,本次交易已完成交割。
签约到交割只用数日:买卖双方的底牌与成色
根据国恩股份10月12日晚间公告及港股国恩科技(02768.HK)披露,公司于10月11日与自然人赖明贵及标的公司签署股权收购协议,以15.04亿元现金受让中氟能80%股权。交易采用收益法评估:以2026年7月31日为基准日,标的股东全部权益评估值约18.83亿元,较账面净资产约6.28亿元增值12.56亿元,增值率200.07%。因不构成重大资产重组、非关联交易,交易无需股东大会表决,从签约到交割仅数日,推进速度显著快于市场惯例。
交易价款分三期支付:首期1.1亿元、二期7.924亿元、三期6.016亿元(占40%价款放入共管账户),资金来源为自有资金及自筹资金。交易同时设置了严密保护条款:业绩承诺方承诺2026年至2028年累计扣非净利润不低于4亿元(2026年1.1亿元、2027年1.3亿元、2028年1.6亿元),未达标按差额2倍现金补偿;另设应收账款回款承诺、超额奖励与股权回购条款。针对标的公司涉及的昊华气体商业秘密诉讼,约定交割前及业绩承诺期内相关知识产权纠纷损失由卖方承担。
先看买方成色。国恩股份是国内改性塑料行业龙头,主业覆盖改性塑料与复合材料,产品深度嵌入家电、汽车等偏消费属性领域,并已构建“A+H”两地上市架构(H 股为国恩科技,02768.HK)。这家以“规模型化工新材料平台”自我定位的公司近年扩张频频,从 PEEK 等高端树脂到算力业务多线出击,急于寻找第二增长曲线——此番跨界电子特气,正是这一冲动的延续。
再看标的本身。中氟能成立于2022年5月,注册地四川雅安,注册资本5亿元,主营六氟化硫、四氟化碳、三氟化氮等含氟电子特气,下游覆盖高压电力设施、显示面板、半导体制造等领域。产能方面,中氟能已建成高纯六氟化硫5000吨/年、四氟化碳2500吨/年、三氟化氮5000吨/年生产线,并规划扩建六氟化硫13000吨/年、三氟化氮2300吨/年。
经营层面,中氟能正处于业绩爆发期:2025年全年实现营收3.77亿元、净利润7121万元(约0.71亿元);2026年前7个月营收3.38亿元、净利润6591万元——前7个月净利润已接近2025年全年水平。但硬币的另一面是:标的成立仅四年有余,前期处于项目建设与市场开拓阶段,业绩高增的可持续性尚待验证;规划中的900吨/年六氟化钨项目目前仅有100吨/年中试项目在实施;核心技术多以技术诀窍形式存在,部分专利仍在申请。
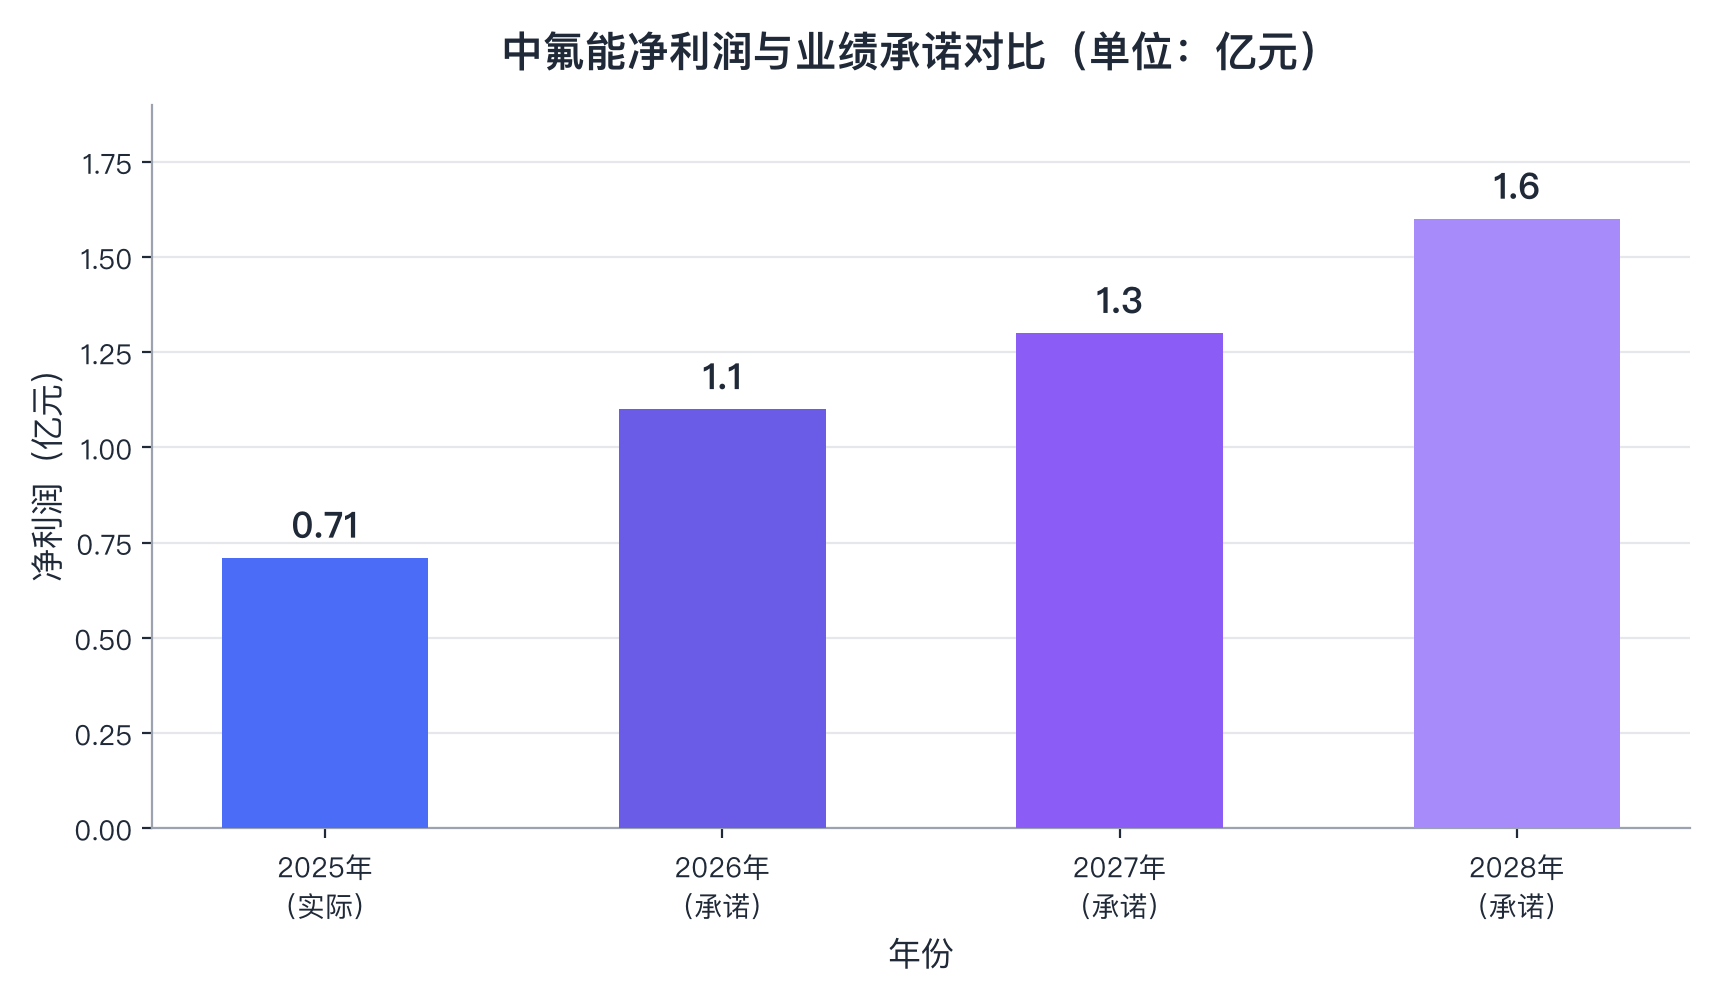
【图表:中氟能净利润与业绩承诺对比图】
市场为何“用脚投票”
公告发布后,资本市场反应剧烈:国恩股份A股10月13日至14日连续两个交易日跌停;H股国恩科技10月13日收盘下跌16.25%,14日午间跌幅扩大至19.24%,两日累计跌逾32%。与股价剧烈下挫形成鲜明对照的是,公司10月14日晚间披露的前三季报预告显示,归母净利润预计达9.5亿元至11亿元,同比增长54.45%至78.84%,主业改性塑料与复合材料高增兑现。一家业绩处于近年最好水平的公司,为何因一笔收购遭遇估值重估?
其一,溢价合理性存疑。200%的增值率意味着收购方为每一元净资产支付了约三元,而标的成立时间短、订单能见度尚未经过完整周期检验,市场对收益法评估的折现假设持保留态度。
其二,商誉与现金流双重压力。本次收购将在合并报表中形成大额商誉;更关键的是,这是一笔全额现金交易,15.04亿元将在协议生效及交割后短期内集中支付。截至2026年一季度末,国恩股份货币资金约40.06亿元,经营活动现金流量净额1.32亿元,同比下降28.94%,按同期流动负债约77.36亿元测算,货币资金/流动负债约为51.94%。叠加PEEK、航空亚克力玻璃等项目后续仍需近10亿元投入,以及算力业务最高150亿元担保额度带来的或有负债风险,公司流动性安全边际被显著压缩。
其三,跨界整合的不确定性。上市公司此前缺乏电子特气领域的经营管理经验,而这一行业认证周期长、客户粘性强、监管严格,并购后的团队保留、渠道整合与品控衔接均存在不确定性。
“芯片血液”的诱惑:买,还是建
市场的短期情绪并不能否定产业逻辑本身。电子特气被称为“芯片血液”,广泛应用于集成电路、显示面板、光伏等产业,是晶圆制造过程中的第二大耗材,占比接近14%,仅次于硅片。集成电路制造涉及上千道工序,需使用上百种电子特种气体,纯度要求普遍达到5N甚至6N级别,技术与客户认证壁垒极高。
需求端正迎来多重共振。AI算力爆发带动半导体制造扩产,显示面板随消费电子复苏稳步增长,光伏需求保持稳健。据太平洋证券研报测算,中国电子气体市场规模有望从2024年的195亿元提升至2030年的708亿元,其中电子特气市场将快速提升至420亿元。与此同时,含氟特气供给端出现结构性收缩——2026年日本六氟化钨(WF₆)断供事件成为行业格局重构的标志性事件,海外产能退出为中国厂商打开了历史性窗口。三氟化氮、六氟化钨等高端含氟特气价格持续上涨,国内已形成中船特气(六氟化钨产能2200吨/年)、昊华科技(600吨/年)等头部企业主导的格局,部分产品已实现14nm及以下先进制程导入。
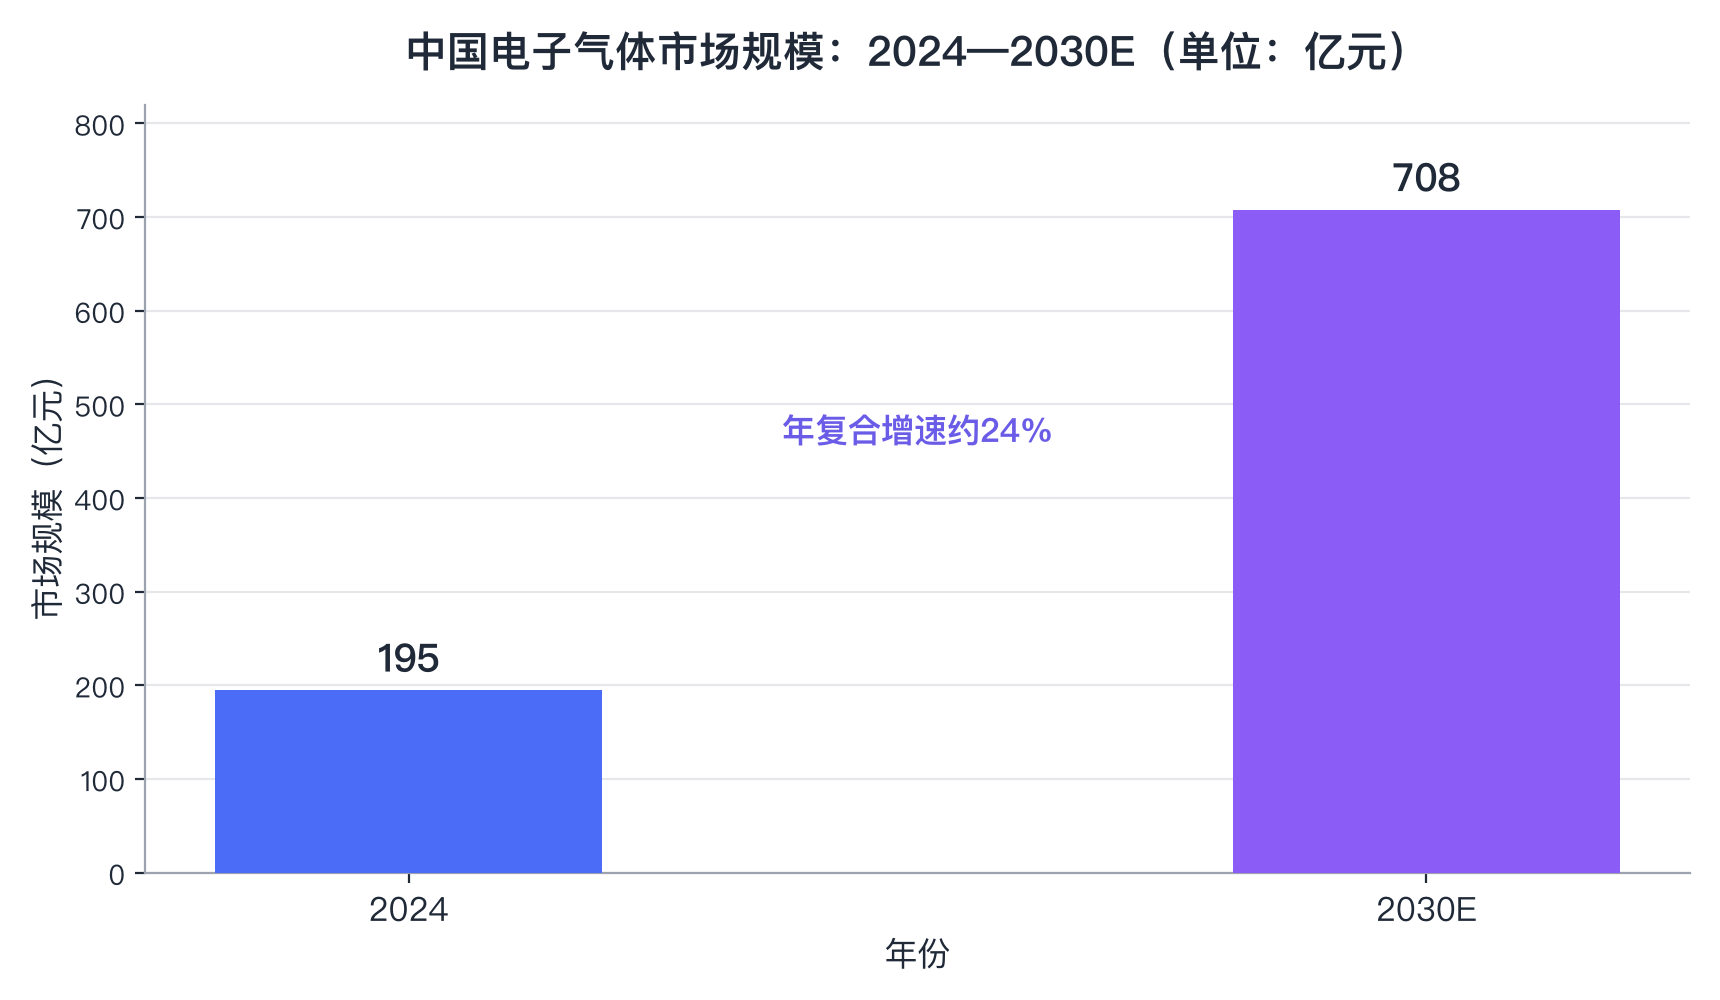
【图表:中国电子气体市场规模趋势图】
赛道足够诱人,跨界者正蜂拥而至。国恩股份并非孤例:近段时间,新亚制程筹划收购启元气体,杭氧股份明确表态将通过并购与引进专业团队布局电子特气——一进一退之间,勾勒出产业资本对这条赛道的复杂心态。
而电子特气行业的技术壁垒决定了“自建”路径的漫长:一种特气从实验室合成到通过下游晶圆厂、面板厂认证,通常需要两到三年甚至更久,且认证一旦建立便形成强粘性,后来者极难撬动存量供应链。正如业内人士所言,通过并购整合成熟标的或招揽业内顶尖团队,是产业资本快速切入该领域的有效路径。雅克科技2017年收购科美特90%股权的先例,验证了“并购切入—认证放量—估值重构”路径的可行性。
从交易标的选择看,国恩股份的考量有其精明之处:中氟能的产品线与雅克科技旗下科美特高度相似,属于含氟特气中认证周期相对温和、且受益电力设施投资与面板复苏的品类;标的地处四川雅安,可与国恩原有光显材料客户资源形成协同,并强化西南生产布局。港股公告将“周期互补”列为收购裨益之首——家电、汽车等偏消费属性主业与电子特气形成对冲,增强经营韧性。
狂欢与警示:这笔并购留下什么
对国恩股份而言,本次收购的意义在于完成从“规模型化工新材料平台”向“高端电子材料平台”的关键一跃。若业绩承诺兑现,中氟能2028年1.6亿元的净利润贡献将显著改善上市公司利润结构,电子特气的高毛利也将平滑改性塑料主业的周期波动。但短期看,市场已经用跌停表达了对此笔交易“价格是否过贵、现金是否够用、整合是否顺利”的三重疑虑,商誉减值测试压力将在未来三个财年持续存在。
对行业而言,这笔交易释放了两重信号。一方面,电子特气作为半导体材料国产替代的核心战场,其资产稀缺性正在被一级市场重新定价——一家成立四年、净利7000万元量级的特气公司获得18.8亿元整体估值,隐含约26倍市盈率,较A股特气龙头溢价有限,说明产业资本对赛道景气度的定价已相当充分。另一方面,“外行买特气”的连环案例正在抬升全行业并购估值中枢,后续标的筛选将更趋激烈。
对中国电子特气产业而言,资本密集涌入与海外供给收缩形成共振,国产替代进程有望加速。但需要警惕的是:若跨界并购潮下产能无序扩张,而下游认证节奏跟不上,含氟特气部分品类亦可能重演光伏、锂电材料的产能过剩剧本。行业竞争加剧、下游需求不及预期、技术突破不确定、产品验证不及预期,均是悬在赛道上方的达摩克利斯之剑。
15.04亿元的落槌声,既是国恩股份向高端材料平台转型的宣言,也是中国电子特气产业价值重估的注脚。这场“跨界豪赌”是国产替代窗口的精准卡位,还是重资产扩张下的激进冒险,答案要交给2026年至2028年的业绩承诺兑现情况来书写。可以确定的是,在AI算力、海外供给收缩、国产替代政策三重利好共振的当下,电子特气赛道的资本盛宴才刚刚开场——而盛宴之上,最稀缺的从来不是钱,而是通过下游认证的时间与品控能力。
来源:爱集微
