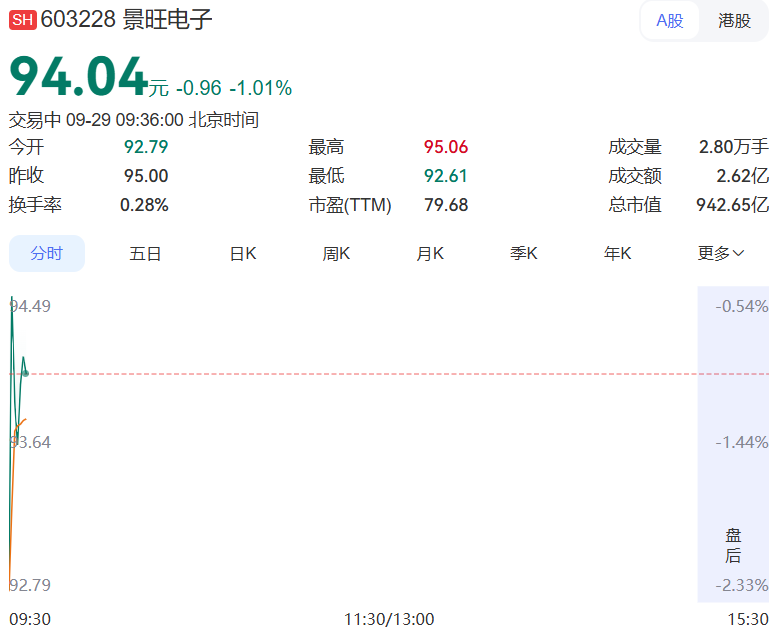
9月29日,深圳市景旺电子股份有限公司正式在香港交易所挂牌上市。本次IPO全球发售7294.43万股H股,最高每股H股69.88港元,募资总额为50.97亿港元,募资净额为49.61亿港元。公司开盘实时股价为94.04港元/股,较发行价下降1.01%,总市值为942.65亿港元。
景旺电子是一家以技术创新为驱动、以产品布局全面为特色的全球知名印制电路板(PCB)产品制造商。PCB指于覆铜板或绝缘基板上形成预设导电通路或印制元件之功能板,可实现精准电路互连、低损耗信号传输及稳定机械支撑。PCB主要可分为单面和双面PCB、多层PCB(MLPCB)、高密度互连(HDI)PCB、柔性印刷电路(FPC)及封装基板。
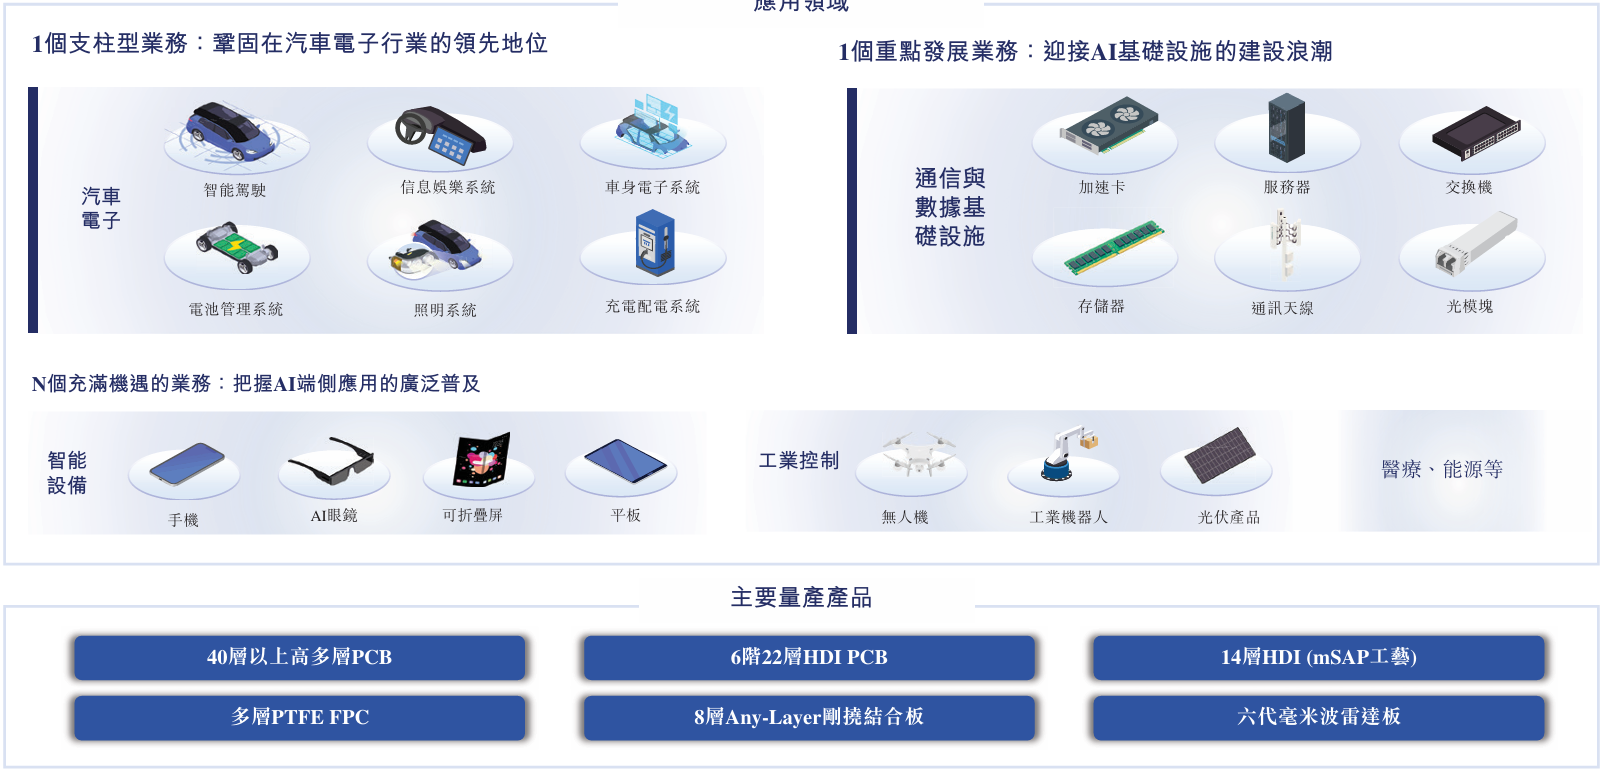
公司PCB产品为汽车电子、通信与数据基础设施、智能设备、工业控制等领域的全球客户提供互联基础。凭借PCB产品与智造能力,景旺电子已成为全球汽车电子PCB行业龙头及AI计算基础设施核心部件的少数供应商之一。依托在高阶HDI及高多层PCB领域的领先技术优势及以长期为导向的高端产能布局,公司能够满足全球客户的多样化需求,把握AI时代下的重要增长机遇。
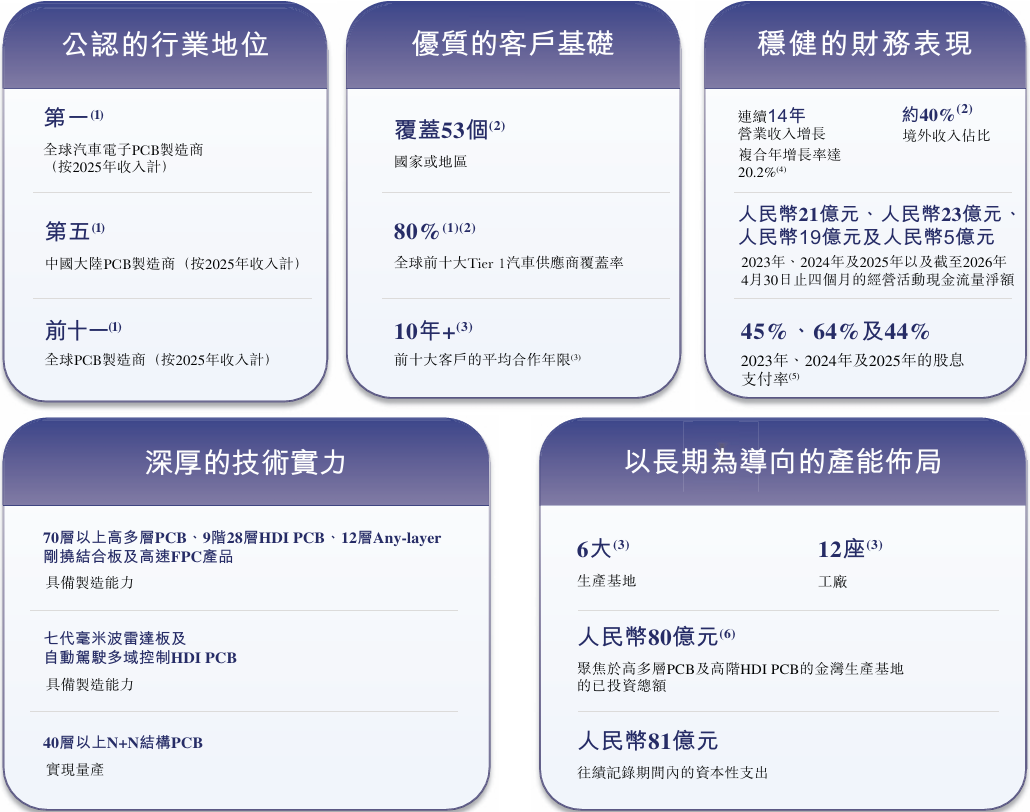
根据灼识咨询的资料,以2025年度收入计算,景旺电子是全球第一大汽车电子PCB供应商,占市场份额10.6%,另于全球PCB供应商中排名第十一,占市场份额2.5%。根据灼识咨询的资料,全球前十大Tier 1汽车供应商中有八家是公司的客户,PCB产品已广泛应用于全球前十大汽车集团的汽车产品中。公司有能力供应一辆汽车所需的所有PCB。PCB产品深度赋能汽车智能化和电动化,彰显技术领导地位。公司已实现激光雷达板、五代与六代毫米波雷达板、ADCU高阶HDI主板及400V/800V电气平台用耐高压PCB的量产,并具备七代毫米波雷达板、自动驾驶多域控制HDI PCB的制造能力。
景旺电子是少数为全球AI计算基础设施领先企业提供PCB产品的厂商之一。公司已量产可应用于AI计算基础设施等领域的高端PCB,包括40层以上高多层PCB、6阶22层HDI PCB、采用mSAP工艺的14层HDI PCB及多层PTFE FPC。公司具备70层以上高多层PCB、9阶28层HDI PCB、12层any-layer刚挠结合板及高速FPC的制造能力。公司亦已启动11阶HDI PCB的客户认证流程。9阶HDI PCB仅在90天内便获得客户认证,彰显了公司在AI基础设施领域的技术成熟度和产品可靠性。
经过30余年的发展,景旺电子凭借强大的研发能力、优质的客户基础、领先的产能布局和先进的智能制造能力,实现了广泛的业务拓展。终端市场已从消费电子与工业控制领域扩展至汽车电子领域,近期更延伸至AI运算、下一代通信、AIoT、无人机及机器人等先进科技领域。作为一家服务于多个终端市场的PCB产品制造商,公司具备良好优势,能够把握多个领域不断涌现的业务机会。
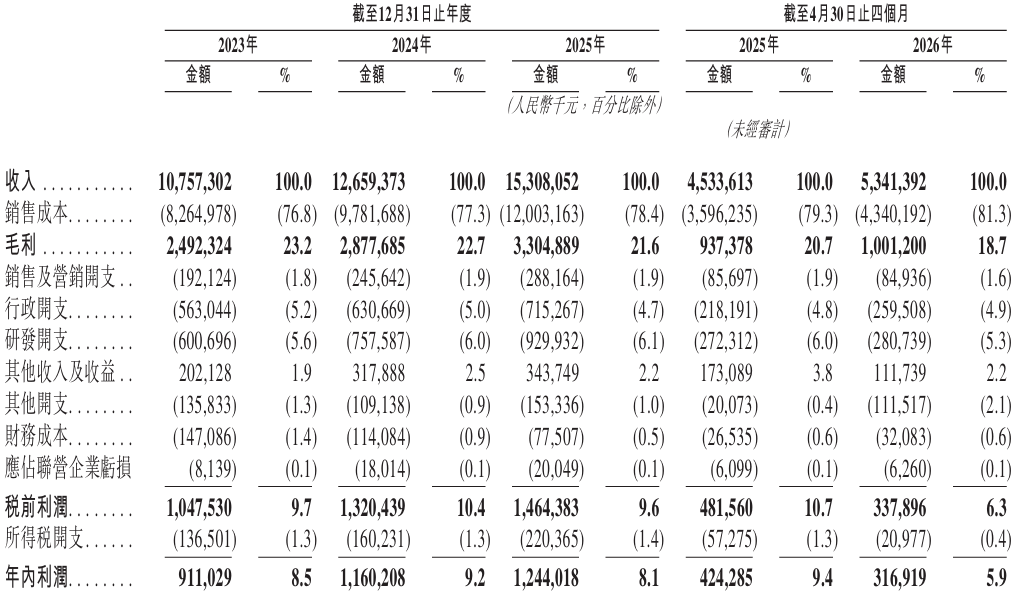
公司致力于持续推进技术升级,以保持市场竞争力及市场份额,因此高度重视研发能力的提升。于2023年、2024年及2025年,研发开支分别为人民币6.01亿元、人民币7.58亿元及人民币9.30亿元,分别占各期间收益的5.6%、6.0%及6.1%。截至2025年及2026年4月30日止四个月,研发开支分别为人民币2.72亿元及人民币2.81亿元,分别占各期间收益的6.0%及5.3%。
景旺电子展示了全球市场拓展能力,并与众多全球知名企业建立了战略合作伙伴关系。于往绩记录期间,公司为全球超过800名客户提供服务,产品销往53个国家或地区。
公司于2023年、2024年及2025年实现快速收入及利润增长。于2023年、2024年及2025年,收入分别为人民币107.57亿元、人民币126.59亿元及人民币153.08亿元。毛利于2023年、2024年及2025年分别为人民币24.92亿元、人民币28.78亿元及人民币33.05亿元,毛利率于2023年、2024年及2025年分别为23.2%、22.7%及21.6%,原因为原材料价格上涨(尤其是铜价上涨)以及新生产基地爬坡投产,部分被收入增长带来的收益所抵销。于2023年、2024年及2025年的年内利润分别为人民币9.11亿元、人民币11.60亿元及人民币12.44亿元。收入由截至2025年4月30日止四个月的人民币45.34亿元持续增加至截至2026年4月30日止四个月的人民币53.41亿元,而毛利由截至2025年4月30日止四个月的人民币9.37亿元增加至截至2026年4月30日止四个月的人民币10.01亿元。同期,毛利率由20.7%下降至18.7%,这主要是由于(i)主要原材料价格持续上涨(尤其是覆铜板价格持续走高);及(ii)新生产基地处于爬坡投产初期,固定成本摊分至较低的初期产量。同期,期内利润由人民币4.24亿元减少至人民币3.17亿元。公司维持稳健的现金流,于2023年、2024年、2025年及截至2026年4月30日止四个月,经营活动所得现金净额分别为人民币21.16亿元、人民币22.90亿元、人民币19.31亿元及人民币4.93亿元。
公司在高端产品与重点应用领域实现持续进步。HDI PCB的收入在2025年达人民币12.38亿元,同比增长45.8%,占总收入比例提升至8.1%。于2025年,来自通信与数据基础设施领域的收入达人民币15.91亿元,同比增长70.7%,占总收入比例提升至10.4%。随着公司在AI等领域的业务不断取得进展,预计来自通信与数据基础设施领域的收入贡献将进一步提升。
公司为股东提供了回报。于2023年、2024年及2025年,分别派付股息人民币4.24亿元、人民币4.21亿元及人民币7.40亿元。于2023年、2024年及2025年的股息支付率分别为45.0%、64.0%及44.0%。
AI是公司未来策略的重要组成部分,公司拟将大部分所得款项分配用于AI相关项目,因公司相信AI相关需求将成为推动业务增长的关键动力。AI技术的快速发展正带动对算力及高速数据传输的需求,加速数据基础设施的建设及升级。作为AI服务器及交换机等数据基础设施硬件中的关键载体及互连组件,AI相关PCB的需求持续增长。具体而言,AI服务器的持续部署正推动对HLC PCB及HDI PCB的需求,而大规模GPU集群的扩展则提高了交换机端口密度及带宽要求,进一步带动对高速PCB的需求。受惠于AI应用的日益普及及数据基础设施的持续扩展,按收入计,全球数据基础设施PCB行业的市场规模由2020年的64亿美元增长至2025年的181亿美元,预期将于2030年达364亿美元,2025年至2030年的复合年增长率为15.0%。
来源:爱集微
