
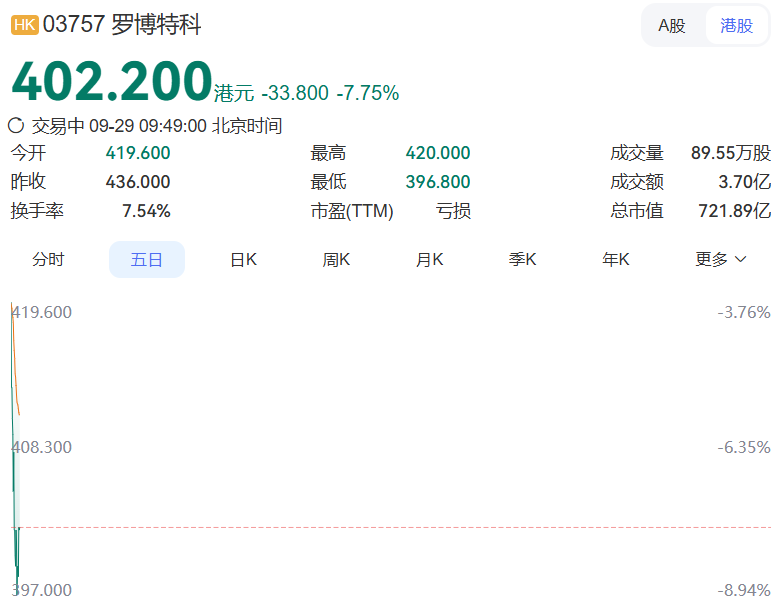
9月29日,罗博特科智能科技股份有限公司正式登陆港交所。截至发稿,实时股价为402.2港元/股,较发行价下降7.75%,总市值达721.89亿港元。
根据计划,此次募资约20.0%(即992.3百万港元)将用于加强产品及技术研发及创新,公司将继续投资于纳米级精度硅光组装与测试设备及光伏制造解决方案,专注于将先进技术商业化并推动持续迭代。约40.0%(即1,984.5百万港元)将用于扩大产能及提高交付速度,以应对AI驱动的对高性能计算及高速数据传输日益加速的需求。约10.0%(即496.1百万港元)将用于建立全球销售及服务网络,以深化客户参与、扩大市场渗透率及提高关键地区的售后响应能力。约20.0%(即992.3百万港元)将用于进行战略投资及/或收购,以抓住与核心业务具有协同效应并能增强技术管线、产品组合及市场准入的机会。约10.0%(即496.1百万港元)将用作营运资金及其他一般公司用途,包括日常运营及一般公司开支,以在业务增长过程中提供财务灵活性。
罗博特科是光伏行业及硅光行业制造设备及系统的全球供应商。其光伏制造解决方案包括:(i)光伏制造设备,主要包括用于光伏电池生产的自动化设备,执行硅晶圆装卸等功能;(ii)完整生产线,其中公司根据需要将自有设备与从第三方供应商采购的设备相集成,连同相关的设计、配置及安装服务,以提供为客户特定需求量身定制的完整解决方案;及(iii)智能制造系统,这是一项以软件为核心的解决方案,围绕公司专有的R2Fab MES平台构建,以实现客户生产设施的自动化工厂运营。
自公司于2020年对ficonTEC进行初步少数股权投资及于2025年全资收购ficonTEC以来,公司始终持续推动硅光器件智能制造设备的发展。通过ficonTEC,公司提供两大主要产品线:组装设备与测试设备。根据灼识咨询的资料,该等产品覆盖硅光组装与测试的关键阶段。公司的组装设备可精确定位硅光器件的元件并用键合技术将彼等固定在一起,应用范围涵盖独立系统、在线系统及光纤制备系统,并可支持由研发阶段逐步扩展至大批量生产。公司的测试设备可在硅光器件整个制造过程中对晶圆、晶粒、芯片及模组层面的硅光器件进行电学、光学及混合信号光电测试和表征。
根据灼识咨询的资料,按2025年收入计,罗博特科分别在智能光伏电池自动化制造设备领域排名全球第五位,市场份额为2.6%,以及按2025年收入计,在硅光智能制造设备领域排名全球第一位,市场份额为20.5%。
通过ficonTEC,公司提供两大主要产品线:组装设备与测试设备。ficonTEC的解决方案将自主开发的工艺软件与制造设备相结合,交付自动化的制造系统,最大限度地减少人为错误,支持生产规模扩展并提供自动化解决方案。
公司的设备销售给(i)将IC测试及组装融入其业务的集成器件制造商(IDM),(ii)制造集成电路的晶圆代工厂,(iii)为无晶圆厂半导体公司提供最终组装器件之测试与组装服务的外包半导体封装与测试服务提供商(OSAT),及(iv)将集成电路制造外包的无晶圆厂半导体公司。无晶圆厂半导体公司进行集成电路的设计,并利用晶圆代工厂进行集成电路制造,利用OSAT进行测试与组装。他们通常购买公司的系统,并将其部署在晶圆代工厂及OSAT以生产其器件。公司的定价主要经参考所订购设备的规格、配置及技术要求而厘定,而非客户类型。因此,公司对该等不同类型客户的销售的毛利率状况或成本结构并无重大差异。
公司的自动化设备销量由2023年的1,932台减少至2024年的1,141台,并进一步减少至2025年的110台,并由截至2025年4月30日止四个月的62台减少至截至2026年4月30日止四个月的20台。期内减少乃主要由于光伏行业低迷,导致对光伏制造设备的需求下降,因此下游厂商正限制对光伏制造设备的资本投资。
公司的自动化设备平均售价由2023年的人民币749千元增加至2024年的人民币820千元,并进一步增加至2025年的人民币1,302千元,并由截至2025年4月30日止四个月的人民币926千元增加至截至2026年4月30日止四个月的人民币1,212千元。往绩记录期间增加主要归因于公司的自动化设备售予海外客户(尤其是在印度)的比例增加,乃由于公司在往绩记录期间继续扩大海外业务版图。向海外客户的销售售价一般高于向国内客户的销售。根据灼识咨询的资料,公司在海外市场的平均售价与该等市场其他可比设备供应商大致相若。
于2025年,公司有一个新的完整生产线项目,合约价值为人民币183.8百万元,该项目已于同年交付。公司的完整生产线业务自2025年起已成为持续业务产品的一部分,且并非一次性性质。公司继续因应客户需求提供完整生产线解决方案。
于2023年、2024年及2025年,年内订立的新订单由人民币54.0百万元减少至人民币39.5百万元,并进一步减少至人民币27.5百万元,乃主要由于光伏行业低迷,导致对公司智能制造系统的需求下降。截至2026年4月30日止四个月,新订单为人民币34.0百万元,与公司持续扩展海外市场的情况一致。
自注册成立以来,公司一直从事供应光伏电池制造设备。公司已开发的自动化能力不仅限于光伏行业,且可部署于广泛的下游应用及客户群。公司于2015年首次展示此更广泛的适用性,当时公司开始将自动化能力部署于电子产品及电子集成电路(EIC)制造设备。
此跨领域应用能力自此为公司扩展至新业务领域奠定基础。基于公司先前在电子集成电路制造应用的开发,公司认为基于硅光的光子集成电路应用乃更广泛的集成电路产业链中的一个相关应用。鉴于光子器件制造预期将朝向更大规模的自动化生产发展,公司在自动化设备方面的经验可应用于支持硅光制造的开发及规模化。于2019年,公司寻求通过收购ficonTEC进入硅光行业。
收购乃通过历时2019年至2025年的两步走架构达成:由戴先生带领的买方财团载体斐控泰克先于2019年至2023年间收购ficonTEC的控制权,其后公司再收购斐控泰克的全部权益及ficonTEC的剩余权益。自ficonTEC收购事项以来,硅光组装与测试设备成为集团的重要业务分部。
于2023年8月至2023年9月,公司与斐控泰克的其他股东订立一系列股权购买协议,据此,公司同意收购斐控泰克81.19%的股权,总代价为人民币1,569.0百万元;及于2023年8月至2024年8月,公司亦与ficonTEC当时的少数股东ELAS订立一系列股权购买协议,据此,公司同意收购ficonTEC 6.97%的股权,总代价为人民币85.1百万元(统称「ficonTEC收购事项」)。ficonTEC收购事项已于2025年5月完成。于ficonTEC收购事项完成后,公司拥有ficonTEC的全部股权。
公司的创始人、董事长兼行政总裁戴先生自2023年10月起担任ficonTEC的董事总经理,并以此身份对ficonTEC拥有行政责任及主要决策权,且一直密切参与其管理及日常营运;而ficonTEC的联合创始人兼行政总裁Torsten Vahrenkamp先生则继续领导ficonTEC的营运,并已加入公司董事会担任执行董事。
为保障公司及股东的利益,于2025年3月,戴先生作为公司的最终控股股东,与公司订立了业绩担保及补偿协议,据此,戴先生自愿担保ficonTEC截至2027年12月31日止三个财政年度的累计净利润将不低于58.1百万欧元。戴先生将以现金方式向公司补偿任何未达该担保的差额,以及于该期间届满时厘定的任何减值超过已支付补偿的部分,惟以相当于ficonTEC收购事项总代价人民币1,011.8百万元的总上限为限。然而,概不保证有关ficonTEC收购的业绩担保将会获履行,而倘未能履行,可能对公司的财务状况造成重大不利影响。
ficonTEC收购事项代表公司为实施长期战略而持续作出的努力,即将自动化能力部署到技术上相邻的高增长领域。尽管光伏及硅光业务具有截然不同的市场动态、成本结构以及客户与供应商基础,但两项业务在运动控制、机器视觉及软件方面共享若干互补的技术专有技术及能力,构成公司自动化平台的共同技术基础。公司的光伏业务已在自动化及工厂级整合方面发展出独有专长,包括在整条生产线上协调物料处理、晶圆装卸、检测及分拣,以及将设备级控制与工厂级制造执行系统整合。公司的硅光业务则在运动控制及光学对准方面发展出独有专长,包括纳米级定位、光学元件的主动及无源对准,以及按精度及可靠性规格组装与测试光子器件。于ficonTEC收购事项后,公司已开始将各业务的技术专有技术应用于另一业务——例如,应用光伏业务的机器视觉及自动化能力,以提高硅光设备的产能及成本效益,以及应用硅光业务的高精度运动控制技术,以提升光伏设备的性能。
于ficonTEC收购事项后,公司已开始在两项业务之间实施合作及整合措施,该等整合仍处于早期阶段,而进一步整合及本地化的程度将取决于个别客户需求、产品规格及各项目的性质。
来源:爱集微
