瑞萨电子年内二次调价,同时把内部库存目标从120天提高到150天,成品、晶圆裸片与原材料储备全面增加。需求越过产能、部分原材料采购趋难,IDM的库存策略正从精益转向冗余。预防式囤货抬高了行业补库周期的水位,意味着本轮景气可能更长,也意味着未来的周期反转可能更沉重。
核心观点
1、库存天数正在成为新的景气信号。 瑞萨把内部库存目标上调30天,不是周转效率上的让步,而是把断供风险显性地搬上资产负债表。当一家IDM愿意为成品、晶圆裸片和原材料同时承担更多资金占用与跌价风险时,它对短期需求的真实判断是短缺将延续,而不是景气将回落。
2、这一轮囤货由供给驱动,而非需求投机。 瑞萨承认,年初以来需求已超过可供产能,公司难以准确区分真实需求与因供应紧张被放大的订单。越是分不清订单里有多少水分,原厂越需要用自己的库存去吸收,这与2021年缺芯时渠道双倍下单制造的虚假繁荣正好相反。
3、冗余策略会拉长景气,也会放大反转。 更高的库存水位在景气上行期是交付能力与订单能见度的护城河;一旦需求拐点出现,150天的库存就会变成去化负担。IDM集体从精益转向冗余,抬高了下一轮周期的起点水位,也延长了未来去库存的时长。
4、囤货的底气来自AI电源的真金白银。 英飞凌电源与传感系统部门单季营收同比增长34%,部门利润率提升6.6个百分点;安森美的AI数据中心业务预计在2026年翻番以上。终端付费意愿明确,原厂才有能力把库存做重。
涨价函之外的第二个动作
9月9日,瑞萨电子再次宣布调整产品价格体系,新价格将于2027年1月1日起正式生效。这是继今年3月发布涨价通知、7月1日落地之后,公司年内第二次调价。瑞萨在通知中把调价原因归结为五个方面:原材料、能源、先进封装、制造产能与全球物流的结构性成本上涨。
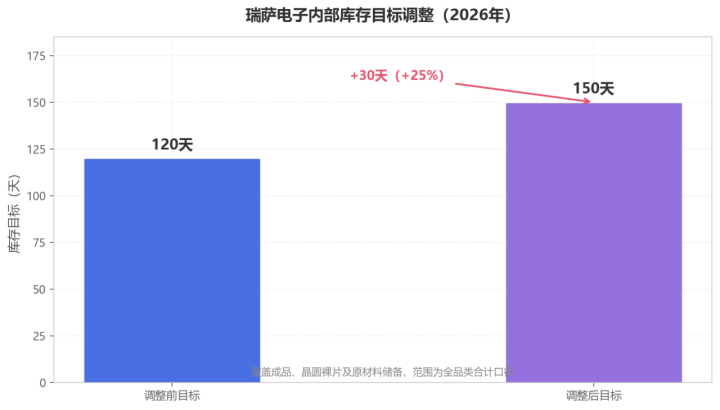
涨价函只是这个故事的一半。据中国媒体援引瑞萨电子客户通知,公司同时把内部库存目标从120天提高到150天,增加的储备覆盖成品、晶圆裸片和原材料三个层级,目的是压低供应链中断的风险。提前一年半公布新价格,同时上调库存目标,两个动作指向同一个判断:短缺短期之内不会结束。
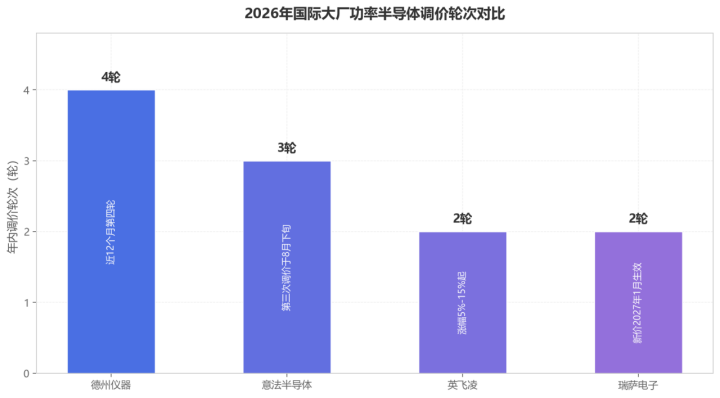
调价本身同样不孤立。英飞凌在2026年已实施两轮调价,第一轮于4月1日生效、覆盖功率开关及相关芯片,涨幅5%至15%;第二轮于7月1日落地,针对功率模组与开关元件,涨幅10%至25%。德州仪器在7月1日启动了近12个月内的第四轮提价。意法半导体在4月、6月两次调价后,8月下旬再度调整部分功率器件价格,2026年上半年发布涨价通知的国内外功率半导体企业已接近20家。国内厂商中,华润微、士兰微自7月1日起全品类上调15%以上,扬杰科技全系列产品上调10%至15%,斯达半导对IGBT与碳化硅MOSFET模块提价15%以上;强茂、台半、德微等台系厂商则计划10月对非合约产品再涨10%至15%。
需求越过产能之后
涨价与囤货共享同一个前提:需求已经越过产能。瑞萨坦承,今年年初市场需求就已超过可供产能,公司因此难以准确区分真实需求与因供应紧张而被放大的订单。当客户知道晚下单就排不上产能时,每个客户都会提前下单、超量下单,订单簿自动膨胀;原厂若照单生产,会在不知不觉中替渠道制造超额库存。上调库存目标,等于原厂用自己的资产负债表,吸收渠道行为的不确定性。
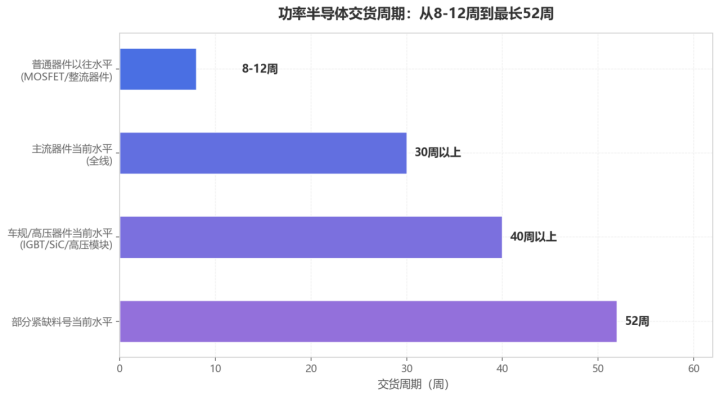
供给端的结构性缺口同样清晰。功率器件70%以上依赖8英寸成熟制程,而台积电、三星等代工大厂正把8英寸资源转向先进制程与先进封装,TrendForce测算2026年全球8英寸有效产能同比萎缩2.4%。AI相关高压器件对成熟制程产能的挤占,让原本分配给功率器件的产能更趋紧张。交期是最直接的证据:普通MOSFET与整流器件的交付周期从往年的8至12周,普遍拉长到30周以上;车规IGBT、AI服务器高压功率模块和碳化硅器件拉长到40周以上,部分紧缺料号达到52周。今年上半年,功率半导体平均价格已较去年同期上涨15%至20%。
原材料端的结构性上涨在强化短缺预期。电子级氢氟酸高规格G5级产品价格从年初约12万元/吨涨至21万元/吨以上,半年涨幅超过75%;沪铜从3月底的9.2万元/吨涨至5月底的10.5万元/吨;碳化硅衬底材料同比涨幅超过50%。瑞萨警告部分原材料正变得更难采购——在可能影响产品供应的情况下,客户不愿过度向供应商施压,公司则选择提前下单、增加库存。供需双方的谨慎相互强化:客户默默加价抢货,原厂默默增加储备,现货价格与库存水位一起上行。
从精益到冗余:一次迟到四年的纠偏
功率半导体行业对库存的态度,在过去六年里完成了一个完整的钟摆。2020至2022年缺芯期间,整车厂与Tier1把原本3个月的备货周期拉长到6个月以上,恩智浦、意法半导体、英飞凌等头部厂商的库存天数峰值突破200天。超额备货透支需求,为随后两年的下行埋下伏笔:2023年起终端回归理性,8位车身MCU与低压MOS最大跌幅超过30%,意法半导体STM32通用系列价格较峰值缩水七成,全行业进入被动去库存,瑞萨与安森美关停了部分老旧SiC产线。
正是这段记忆,让今天的选择显得意味深长。经历近两年去库存后,渠道与终端库存水位已处于低位,行业库存前期充分消化;德意志银行、伯恩斯坦等机构判断汽车半导体自2026年下半年进入结构性上行通道。在这个时点主动把库存目标从120天提高到150天,不是重演2021年的渠道繁荣,而是对上一次周期的制度性纠偏:与其让客户在恐慌中重复下单,不如由原厂持有更多库存,把缓冲建立在最了解真实需求的位置。
瑞萨的审慎还带着自身伤疤。2021年那场N3厂火灾,让公司在汽车MCU最紧缺时雪上加霜;2023年向Wolfspeed预付20亿美元锁定碳化硅晶圆,又因电动车需求失速计提了约2500亿日元损失。两次经历一正一反,指向同一个教训:供应链的极端状态,无论短缺还是过剩,都会把IDM的利润表击穿。冗余库存是用确定的成本,去对冲不确定的极端。
囤货的账本:底气从哪里来
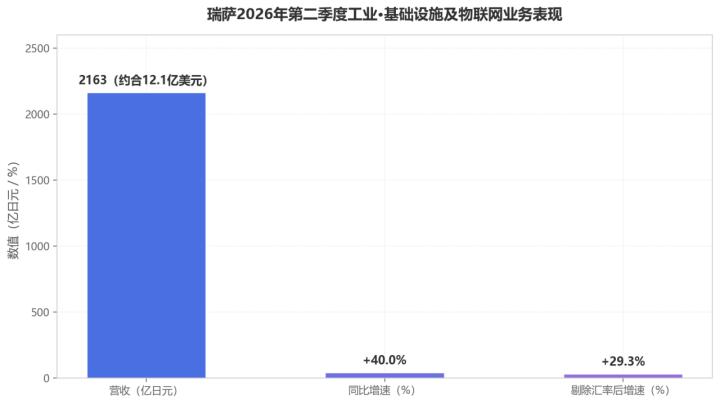
库存策略转向的背后,是这批IDM少见的盈利能力修复。财报数据显示,瑞萨第二季度工业、基础设施及物联网业务营收达到2163亿日元(约合12.1亿美元),同比增长40%,剔除汇率影响后增长29.3%。公司预计数字电源将成为AI相关业务的主要增长动力,该业务2026年规模可能接近翻番;瑞萨同时说明,数字电源产品的毛利率并未显著高于公司平均水平,出货量增加带来的是营业利润率的增量改善。这份坦诚说明:囤货不是为了追逐超额毛利,而是为确定性需求锁定交付能力。对瑞萨而言,这次转向还有一层背景——公司2025年出现六年来首次净亏损517亿日元,AI相关产品占营收比重仅一成左右,基础设施业务的这轮爆发,是它重新站上增长曲线的机会。
英飞凌的数字更为亮眼。第三财季电源与传感系统部门营收同比增长34%,达到14.4亿欧元(约合16.7亿美元),部门利润率从18.3%提升至24.9%。公司以创纪录营收结束该财季,CEO哈内贝克明确表示,面向AI数据中心的电源解决方案需求仍然非常强劲,是最重要的业务增长驱动力。英飞凌2026财年AI数据中心电源收入预计超过16亿欧元、较上一财年翻倍以上,而2024财年这一数字仅约2.5亿欧元。公司计划2026财年投入约27亿欧元资本开支,其中包括扩大数据中心电源产品相关制造产能,并已与主要AI客户签署或正在洽谈多年期产能预留协议,累计对应潜在营收达70亿至90亿欧元,部分协议包含预付款安排。
安森美呈现同样趋势,AI数据中心已成为其增长最快的业务,相关营收预计2026年翻番以上,客户正在数据中心完整供电链路中导入其电源管理产品。预付款与产能预留协议的出现,标志着AI客户开始为供应链的确定性直接付费——原厂扩产与备货的资金风险,部分转移给了需求端。这正是瑞萨敢于把库存目标上调30天的行业背景:下游最强势的客户已经先行锁定产能与供应,原厂的库存风险有了对价。
AI机柜改写需求曲线
需求侧的确定性来自供电架构的一场硬切换。AI机柜功率正从120kW向600kW乃至1MW跃进,英伟达公开推动的800V高压直流架构开始替代传统48V/54V体系。中金公司认为,2026年是数据中心高压架构落地元年,碳化硅有望统领机房侧应用,氮化镓在机柜内大规模渗透,形成“SiC左,GaN向右”的格局;东吴证券进一步指出,碳化硅更适合Power Rack侧的大功率AC/DC转换,氮化镓更适合IT Rack侧的DC/DC降压。TrendForce预估2026年全球AI服务器出货量约275万台,同比增长28%;英飞凌已在6月推出面向800V高压AI数据中心的24kW碳化硅电池备援单元参考设计。
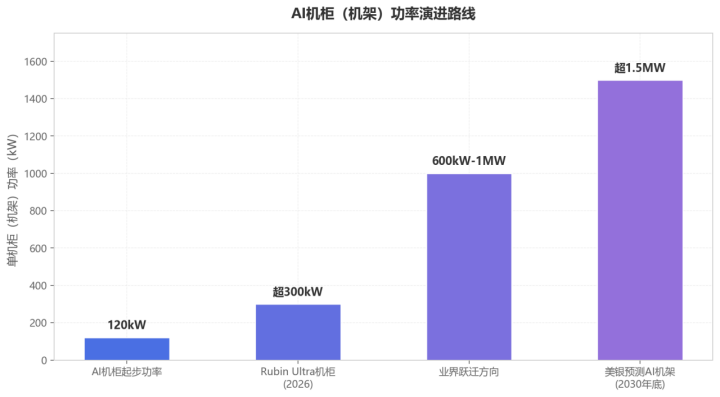
更长维度的预测支撑着原厂的囤货决策。美国银行预计到2030年底AI机架功耗可能超过1.5兆瓦,接近传统机架的100倍;麦肯锡预测截至2030年全球数据中心投资规模将接近7万亿美元。国际大厂测算,AI数据中心功率半导体市场规模有望从120亿美元上修至500亿美元,单一AI机柜的功率元件价值量将从目前约1.5万美元增至2030年的11.5万美元;摩根士丹利预计每个Rubin Ultra机架中功率半导体的价值可能超过2万美元。Yole的长期预测给出了行业底色:2025至2031年全球功率器件市场将以7.1%的复合年增长率增长,2031年达到413亿美元。在这个总量温和增长的赛道里,AI数据中心是唯一呈数量级增长的结构性变量,也是原厂库存策略转向的最大注脚。
冗余库存如何改写周期
库存周期是功率半导体行业最古老的节律:需求预期乐观时厂商主动补库存,推动行业上行;需求疲软时降价去库存,加速行业降温。过去两年,这个节律的下行段已被完整走过——渠道与终端库存去化充分,行业在低库存水位上进入新一轮补库。瑞萨把库存目标抬到150天,相当于在周期上行初段就把水位垫高30天,这改变了周期形态的两个参数。
一是长度。原厂持有更多库存,意味着产业链对短期断供的容忍度上升,客户端的恐慌性重复下单失去土壤,需求信号更接近真实。只要终端需求不急速降温,高库存与高交期并存的格局反而平滑了供给波动,多家机构判断本轮涨价与高景气将延续至2027年下半年。华润微披露订单能见度最高达9个月、待交订单规模创新高,并预计本轮周期的持续性将优于以往库存驱动周期。
二是深度。冗余是有代价的延迟。150天库存意味着,当需求拐点真正出现时,原厂的减产动作将比以往更晚启动、幅度更大;上轮周期头部厂商库存天数突破200天所换来的,是长达两年的稼动率下调与价格下行。这轮周期若在高位积累起更厚的库存,下行段的去化时间与降价幅度都可能被放大。Counterpoint分析师提醒,存储与功率半导体产能正被转移向AI数据中心,汽车半导体交付周期可能在2026年下半年再度拉长——结构性缺货与结构性过剩同时存在,库存管理的容错率反而更低了。
还有一个容易被忽略的细节:原厂之间的库存水位正在分化。存储原厂三星、SK海力士的库存已不足10天,2027年可能面临供应短缺;瑞萨却把功率半导体库存目标定在150天。同为原厂,一个按周计,一个按季计,反映的是两类产品供需弹性的差异,也预示着未来跨品类的库存周期将不再同步。
把库存天数当作行业温度计
瑞萨的150天,值得当作观察本轮功率半导体周期的一个新指标。以往判断行业位置,市场习惯看价格与交期;现在库存天数加入了第一梯队——原厂主动增加库存,说明其对需求的判断先于市场;原厂库存开始去化,则可能是景气见顶的领先信号。从精益到冗余,供应链管理的范式转换没有改变周期的存在,只是改变了周期的表达方式:上行更平缓、更持久,下行更晚到、也可能更剧烈。
对产业链而言,真正需要跟踪的是三件事:库存目标的下一次调整方向,预付款与产能预留协议的覆盖范围是否从AI客户扩散到汽车与工业客户,以及150天库存中原材料储备的占比变化。当一家公司开始为三年后的不确定性提前定价,行业的竞争就从产能之争转向了资产负债表之争。瑞萨们已经出价,接下来的问题是,谁跟得起。
来源:爱集微
