
AMDQ3财报:业绩指引双超预期 单季营收利润创纪录
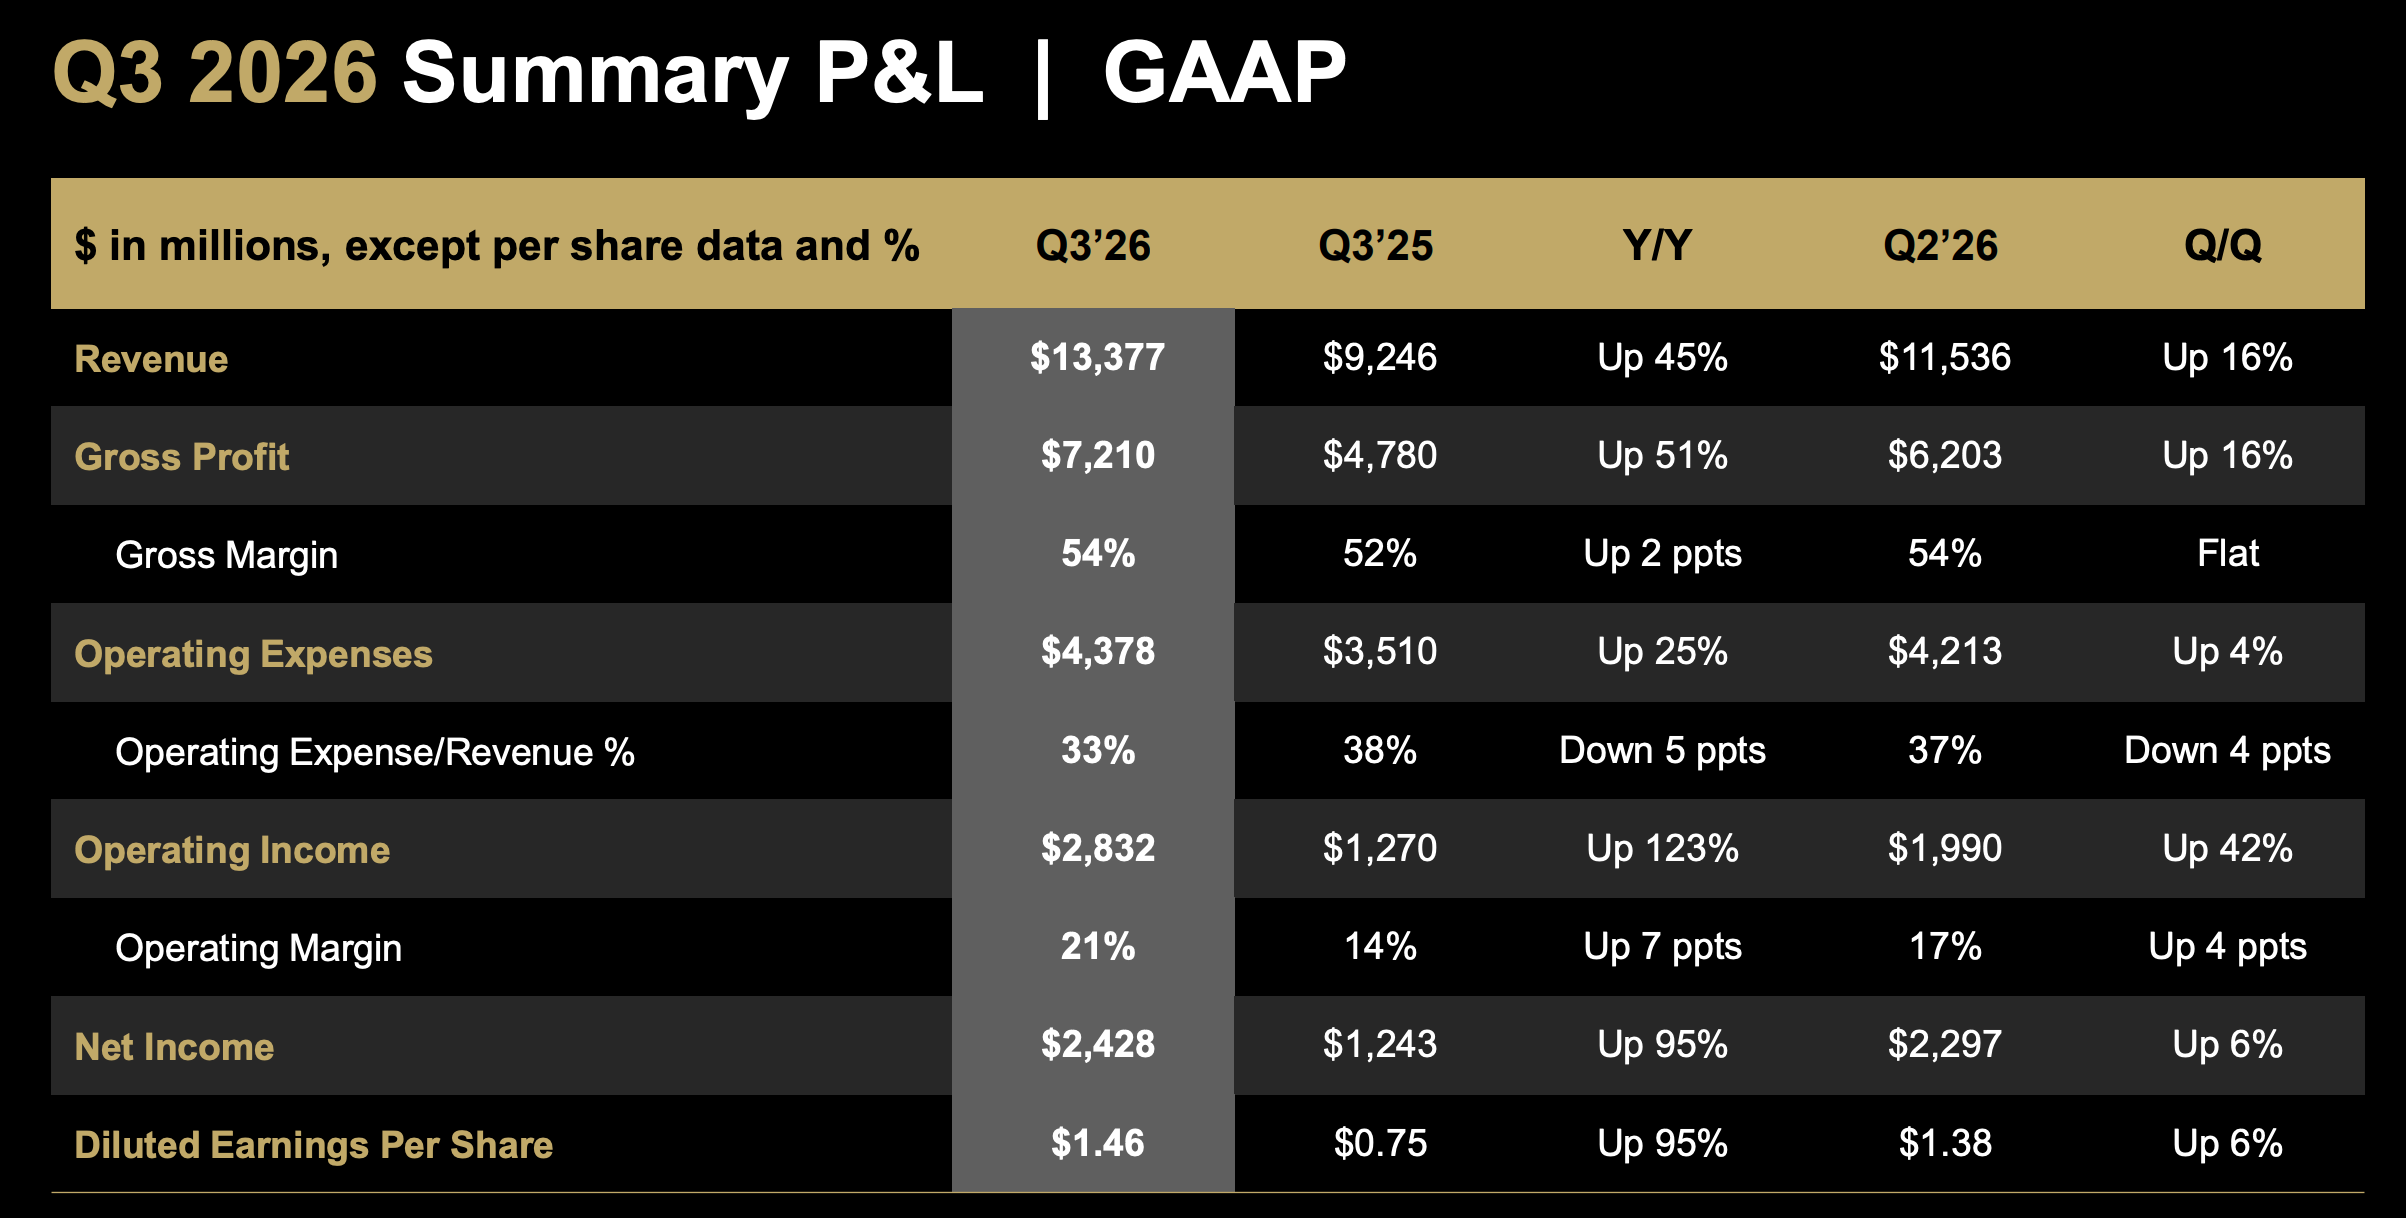
美东时间 11 月 3 日盘后,AMD 发布 2026 财年第三季度财报。当季营收 133.77 亿美元,同比增长 45%、环比增长 16%,创历史新高并超出公司指引上限;GAAP 净利润 24.28 亿美元,同比增长 95%;非 GAAP 摊薄每股收益 2.09 美元,同比增长 74%,较市场预期高逾 6%。盘后股价一度大涨逾 8%。更令市场震动的是电话会上的两重 "加码":四季度营收指引中值 170 亿美元,同比增 66%、环比增 27%,比华尔街一致预期高出约 5%;2027 年营收增速目标上调至 80% 以上,是上年 11 月财务分析师日公布长期模型的两倍多。AMD 董事长兼 CEO 苏姿丰称,这是公司历史上规模最大、盈利最高的一个季度。
利润增速跑赢收入,Q4 AI收入将首超CPU
本季度是典型的“业绩与指引双超预期”。营收 133.77 亿美元,高于指引中值(130 亿美元 ±3 亿)约 3%,也高于分析师共识(约 130.8 亿美元),关键指标对比如表 1 所示。非 GAAP 毛利率 56%,同比提升 190 个基点;非 GAAP 经营利润 39.23 亿美元,同比增长 75%,经营利润率 29%,同比扩张逾 5 个百分点。值得注意的是,研发费用同比增长约 31% 至 28 亿美元,费用率不升反降 —— 利润扩张并非靠压缩研发,而是 AI 业务放量带来的规模效应。
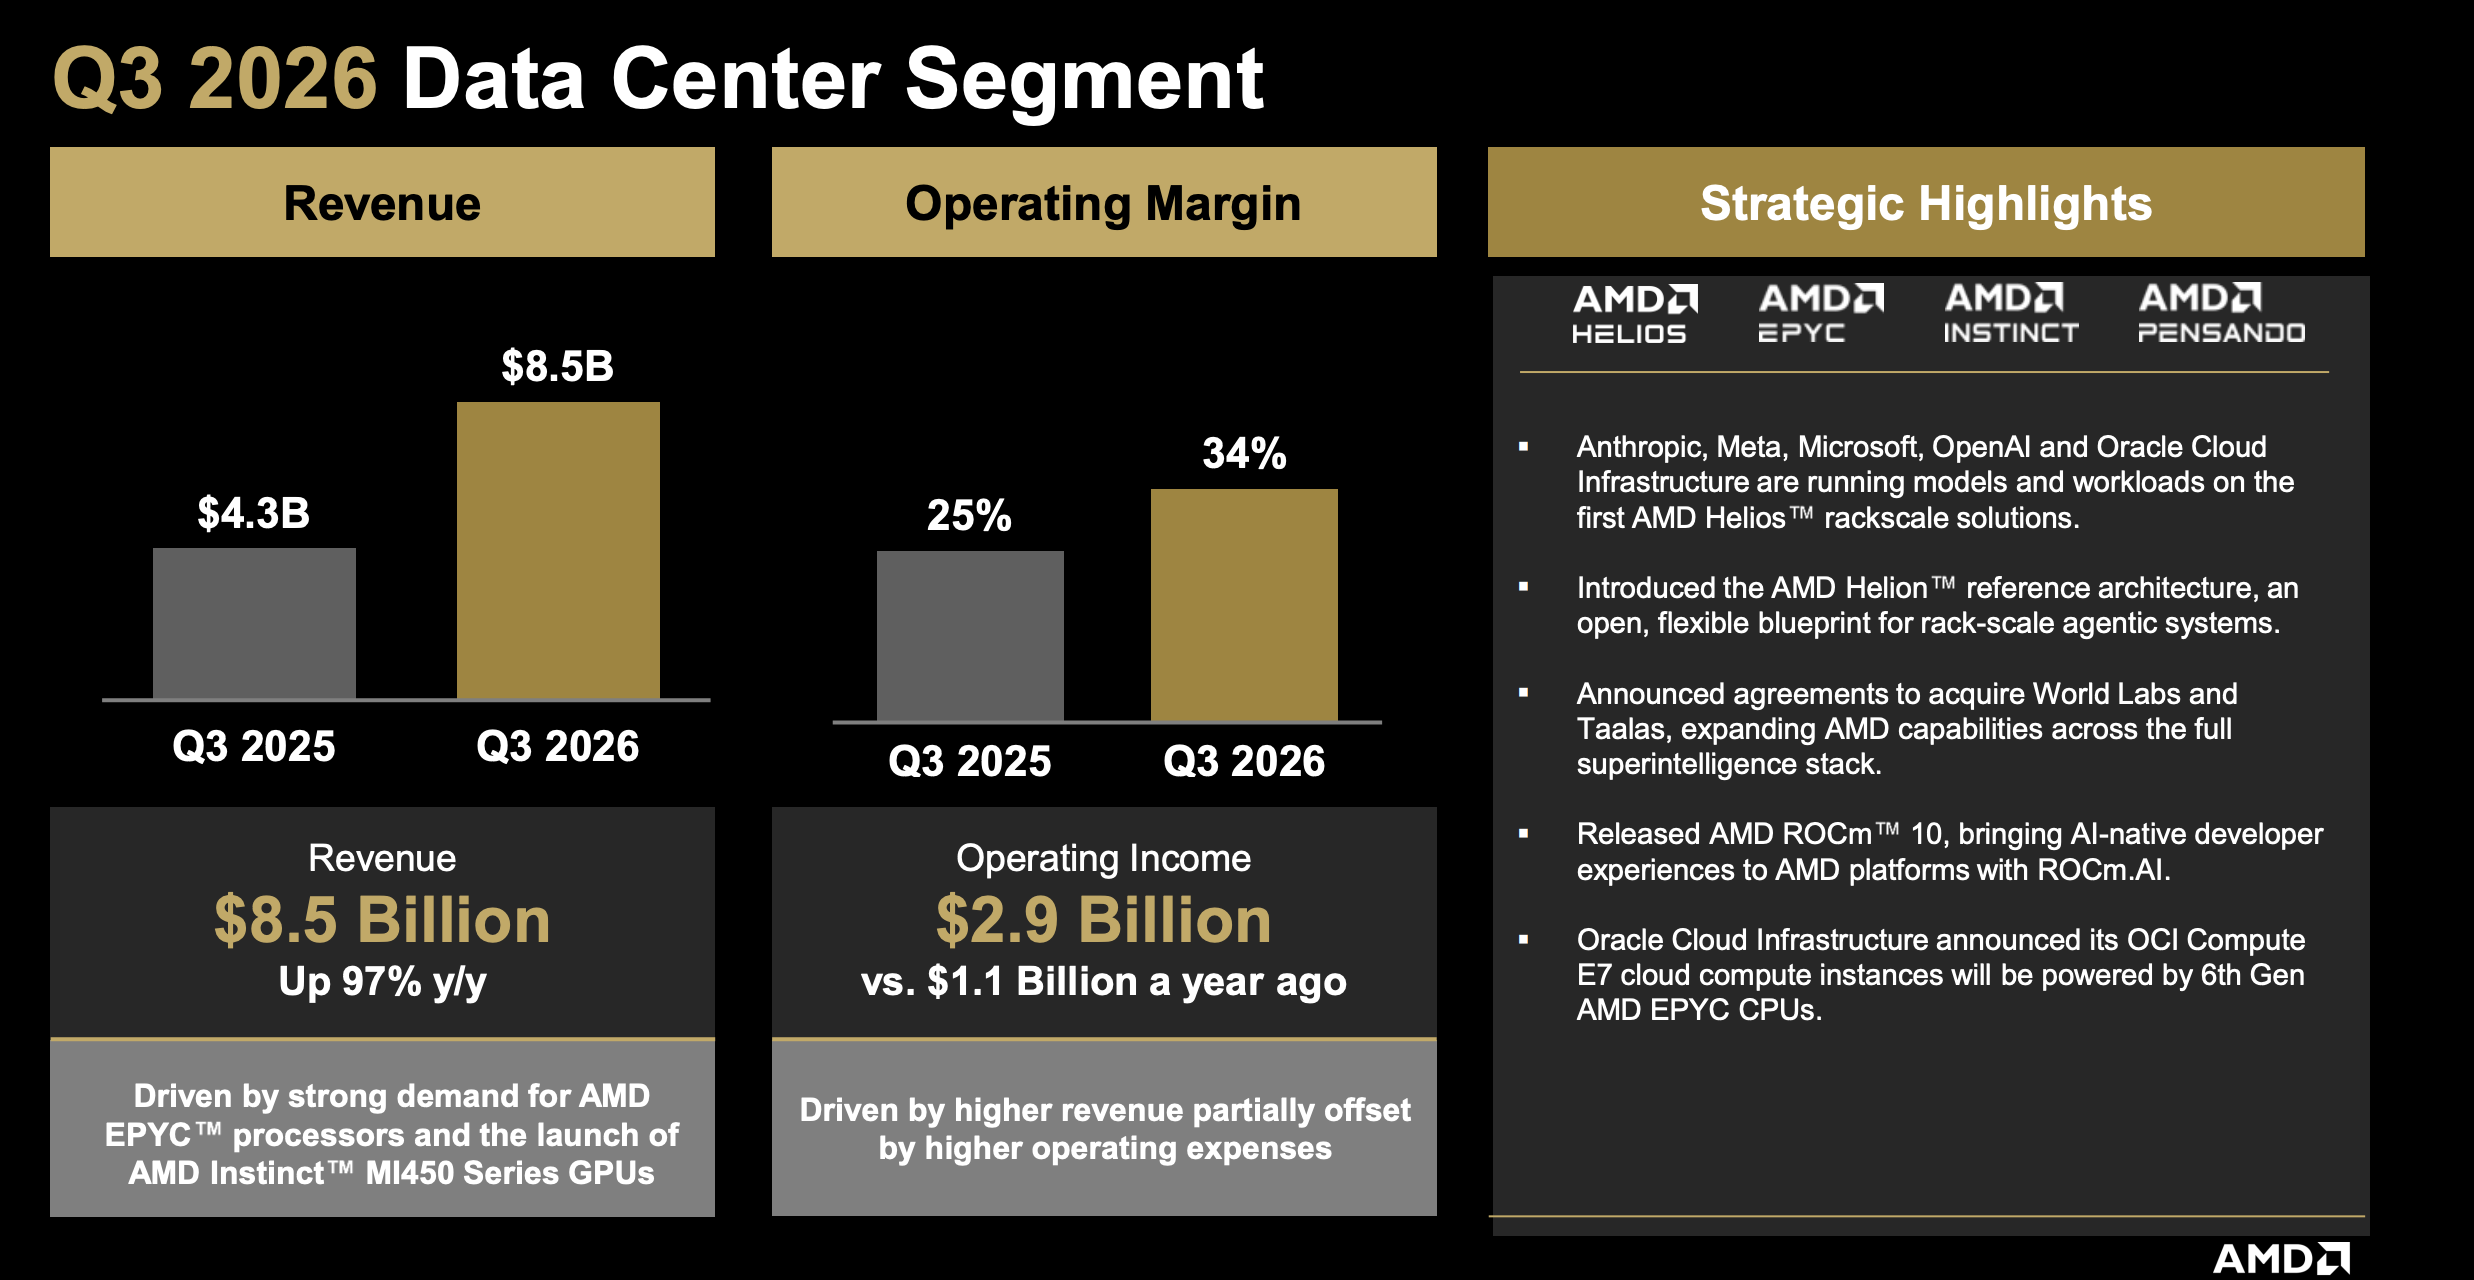
数据中心板块营收创纪录的 85.46 亿美元,同比大增 97%、环比增 27%,占总营收比例升至 64%,一年前仅 47%。该板块经营利润同比增长 168% 至约 29 亿美元,经营利润率从 25% 升至 34%。数据中心本季度贡献了公司几乎全部的收入增量(同比增加 42.05 亿美元,而公司总收入同比仅增 41.31 亿美元)——AMD 已实质转型为一家由 AI 数据中心驱动增长的公司。
结构上呈现 "CPU+GPU" 双轮驱动。服务器端,云与企业销售同比均翻倍以上,Turin 成为公有云部署最广的 EPYC 世代,全球已提供超 540 种实例类型;新一代 Venice 处理器三季度开始量产,OEM/ODM 已承诺 240 多个平台,较 Turin 多 20%,智能体工作负载成为 CPU 需求新主线 ——Meta 的 Muse 智能体上线六周激活用户即超 1000 万。AI 加速器端,MI455X 与 Helios 机架三季度首次贡献收入,Anthropic、Meta、微软、OpenAI、甲骨文已把首批 Helios 投入生产负载;管理层预计四季度 Helios 部署将大幅增加,HPE、戴尔、联想、超微等 OEM 开始出货。软件侧 ROCm 10 发布,聚焦大型集群启动速度与智能体性能调优。
电话会透露一个结构性拐点:四季度数据中心 AI(GPU)收入将首次超过服务器 CPU 收入 ——AMD 的 AI 收入确认方式,正从 "单颗芯片" 切换到 "机架级系统"。
客户端与游戏:主动收缩,为 AI 让路
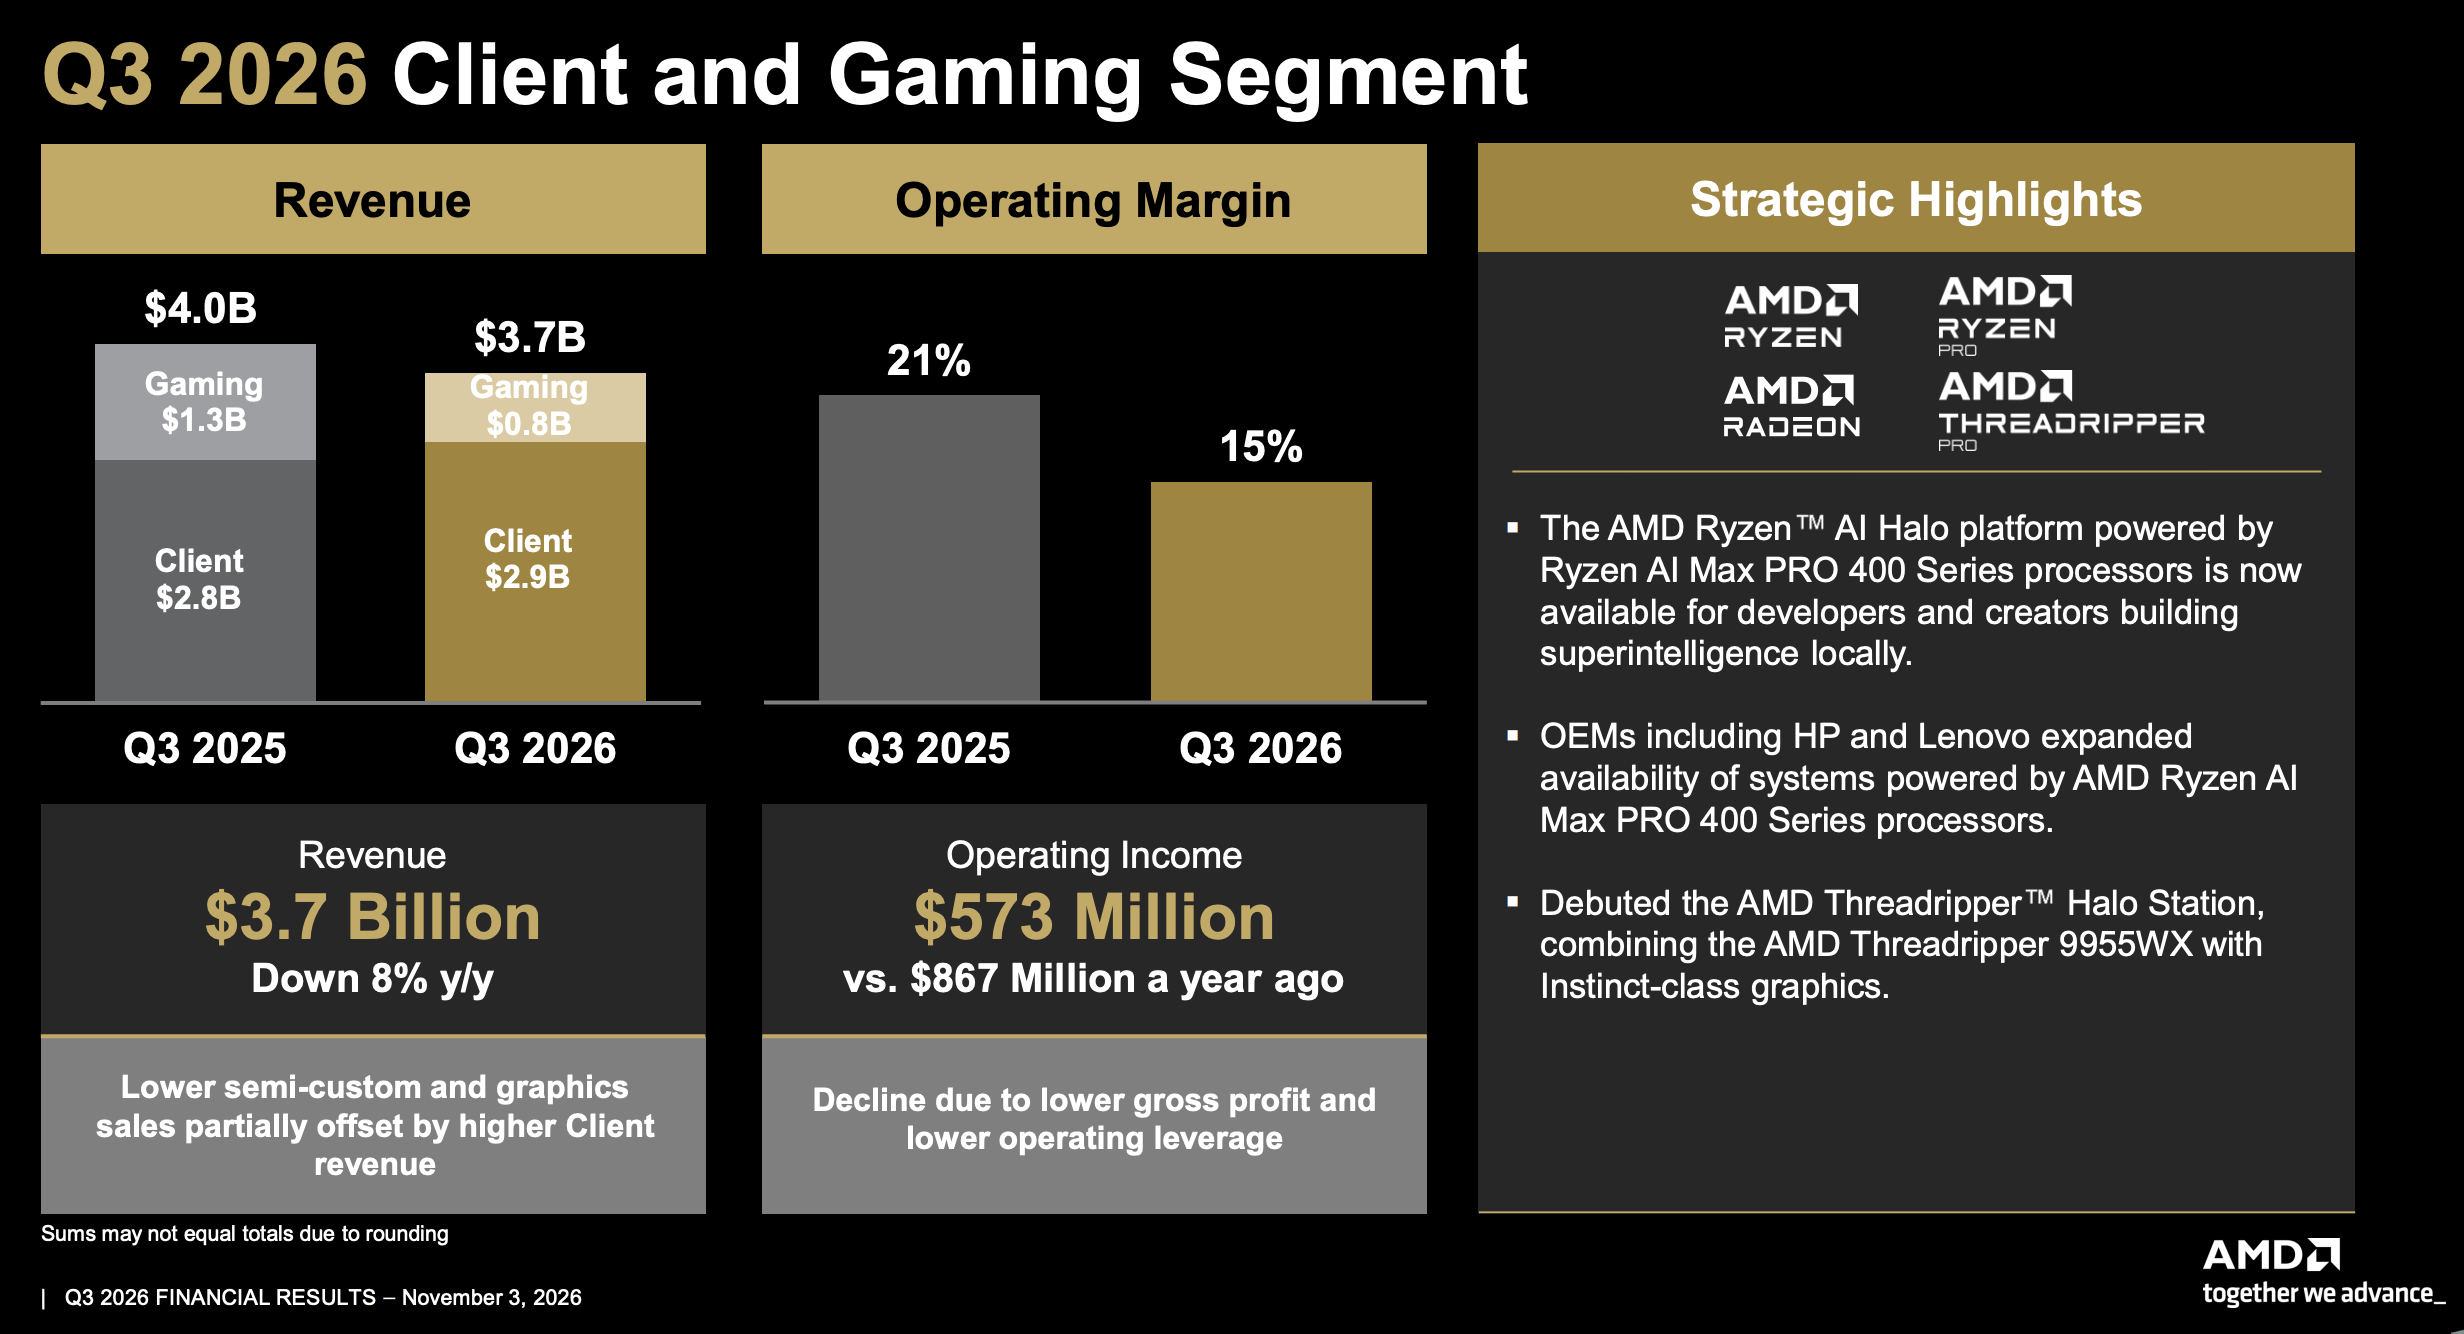
客户端与游戏板块合计 37.22 亿美元,同比下滑 8%。其中客户端 29.49 亿美元,同比增长 7%,由 Ryzen 移动处理器与商用业务拉动(全球前十大银行中已有 8 家采用 Ryzen PRO),但四季度预计环比下滑超 20%。苏姿丰明确判断:2027 年 PC 市场出货量将出现两位数下滑,公司策略是聚焦企业、高端消费与桌面渠道等高毛利细分市场,主动规避低端价格战。游戏业务 7.73 亿美元,同比下滑 40%,主要受游戏机半定制周期与显卡需求走弱拖累;不过面向本地推理的 Radeon AI PRO 环比显著增长。
嵌入式板块营收 11.09 亿美元,同比增长 29%,连续第四个季度加速,经营利润率高达 40.8%。航空航天与国防、汽车、通信、工业需求全面回暖,2026 年设计中标额有望连续第三年创纪录,超过 180 亿美元。
2027目标大幅上调 数据中心营收占比将超80%
电话会上,AMD释放出几点重要指引:
一是 2027 年目标大幅上调:全年营收增速超 80%,数据中心占比将超 80%,服务器营收预计翻倍,AI 业务增速更快。管理层直言 "当前需求大于供给",正与晶圆、基板、HBM、先进封装等供应链伙伴协同扩产 —— 供给而非需求,成为增长的真正上限。
二是两起收购:宣布收购Taalas(低延迟推理芯片)与 World Labs(空间智能),李飞飞将出任 AMD 首席科学家,预计年底前完成,补齐 "超智能" 软件栈。
结语
这份财报标志着 AMD 完成从“AI 预期驱动”到“收入利润兑现”的关键一跃:数据中心占比 64%、2027 年指引翻倍、AI 收入反超 CPU,即便 PC 与游戏继续逆风,AI 数据中心足以托起公司整体增长。但高增长对应高估值(远期市盈率约 33 倍),意味着执行不容有失。供应链、毛利率与现金转化,将决定这轮重估是 "单季脉冲" 还是 "趋势确认"。


