2026年9月,全球积层陶瓷电容(MLCC)龙头村田制作所副社长南出雅范接受《日经新闻》专访时明确判断:AI服务器带动的MLCC成长趋势“至少将持续至2028年”,公司正考虑未来3至5年、可能“比以往更加大胆”的扩产计划。MLCC这一长期被视为“配角”的基础元件,正被AI算力重新定价,高盛甚至称其为“下一个存储芯片”。一场由AI驱动的被动元件超级周期,正在重塑全球电子元件产业版图。而在日韩主导格局下,三环集团、风华高科、微容科技等国产厂商迎来订单溢出与替代窗口,但技术代差仍待弥合。
“电子工业大米”:AI算力的隐形地基
MLCC因用途广、用量大且难以替代,被业内称为“电子工业大米”。一部手机约需上千颗,一辆智能汽车搭载上万颗,而AI服务器把用量推向极致:英伟达GB300平台单台服务器需搭载约3万颗,约为手机的30倍;单一AI机柜耗用更高达44万颗。村田披露,新一代VR200 NVL72预计使用约60万颗MLCC,较GB300平台增加逾30%;AI服务器的MLCC用量约为传统通用服务器的8至12倍。
用量之外,规格要求同步跃升。AI服务器GPU核心供电已升级至48至54伏,高容值MLCC(1微法以上)用量占比从传统服务器的不足40%提升至60%以上,01005、0201等小尺寸高容规格成为标配。村田已量产全球首款0402尺寸47微法产品,安装面积较同级0603产品减少约60%。MLCC直接决定了AI服务器的供电密度与算力稳定性,这正是它被推上风口的根本原因。
超级周期:需求爆量与供给刚性的碰撞
需求端的测算被屡屡上修。中金公司预计,2026年全球AI服务器MLCC需求约726亿颗,同比增长87%,2027年将达1367亿颗,同比再增88%;中信证券预计全球AI服务器MLCC需求将从2025年的约600亿颗增至2030年的约3700亿颗,五年增长超5倍;摩根大通预计2026年AI服务器MLCC市场增速突破100%,2028年仍维持120%以上。村田自身预估,AI服务器用MLCC需求将以年均约30%的速度扩大,2030年较2025年增长3.3倍。从总量看,TrendForce预计2025年全球MLCC需求接近5万亿颗,2026年、2027年分别增长2%和8%。
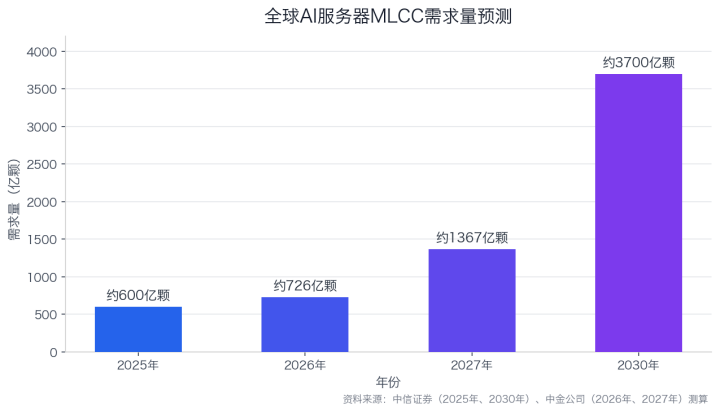
【图表:全球AI服务器MLCC需求量预测】
供给端却是难以快速突破的刚性约束。高端产线扩产周期长达18至24个月,标准品转产高容产品的产能损耗高达80%,消费级转产AI超高容的产能置换比达7比1,日韩头部厂商稼动率已升至95%左右;各家龙头虽纷纷宣布扩产,但速度仍跟不上需求增长,村田高端产线利用率维持在90%至95%的高位,客户询单量一度达到现有产能的两倍。
供需剪刀差直接体现在价格与交期上。高附加价值MLCC交期已从8至10周拉长至20至26周以上,高容MLCC交期从8至12周延长至26至40周,三星电机部分产品平均交货期约40周;华新科指出,目前最短缺的规格为47微法,手机、PC用量庞大的10微法、22微法产品亦受严重波及。截至2026年6月底,村田、三星电机、太阳诱电的订单出货比分别达1.30、1.31、1.25,均创疫情以来新高;瑞银数据显示,8月初全球MLCC分销商库存量创历史新低,单位价格指数四周再涨7%。涨价潮随之而来:村田4月对AI服务器及车规MLCC提价15%至35%,三星电机8月1日起全线涨价30%;截至8月,AI服务器用10微法、20微法等高容产品现货平均涨幅达60%至80%。
村田的算盘:大胆扩产与产能大迁徙
面对供不应求,村田双线并进。扩产方面,村田2026财年资本开支约2500亿日元,其中追加的800亿日元专项扩充MLCC产能,这批投资将在截至2027年度的两年内落地,推动MLCC产能2027年度提高逾两成。瑞银证券指出,村田现有设备仍有约20%的潜在产能提升空间,但实体扩张已接近极限,新增产能主要来自2026年4月完工的出云新楼、安来市新工厂及通用产品转移泰国后释出的产能。据行业分析,这轮投资全部聚焦高端产品,中低端已非村田的战略重心。
订单数据印证了其底气。2026财年第一季度,村田整体接单额达6739亿日元,年增56.3%,创单季历史新高,其中电容订单暴增85.5%至4155亿日元;当季营收5022.64亿日元,同比增长20.7%,MLCC业务营收2825.08亿日元,同比增长30%。
结构调整更为激进。据集微网报道,村田已于2026年9月正式发布停产通知,涉及GRM、GRJ等系列部分消费级常规料号,2029年3月31日为最终出货截止,另有报道称其已拒绝接受通用MLCC新订单。这与台媒所称“尚未获村田官方确认”存在出入,但产能向AI倾斜的方向已十分明确。值得一提的是,南出雅范表示村田不希望随供需频繁调价,因为价格大幅波动可能吸引新厂商进入,也无助于中长期企业价值;这与三星电机一次性提价30%形成对照。
展望2028年之后,南出雅范认为需求可能由AI数据中心进一步扩大至边缘AI装置,实体AI(Physical AI)包括由AI控制的机器人等应用被视为下一波成长动能。集微咨询预计,AI光模块MLCC需求2025至2028年将由50亿颗增至550亿颗,年复合增速高达123%。
中国厂商:窗口已开,代差犹在
全球MLCC竞争格局高度集中。2024年按金额口径,村田以31.8%的份额居首,三星电机22.9%、太阳诱电11.2%、TDK 5.9%、京瓷5.5%,加上国巨约5.0%、华新科约3.2%,前七大厂商合计85.5%;同期中国大陆厂商三环集团份额2.5%、风华高科1.9%、微容科技1.5%。
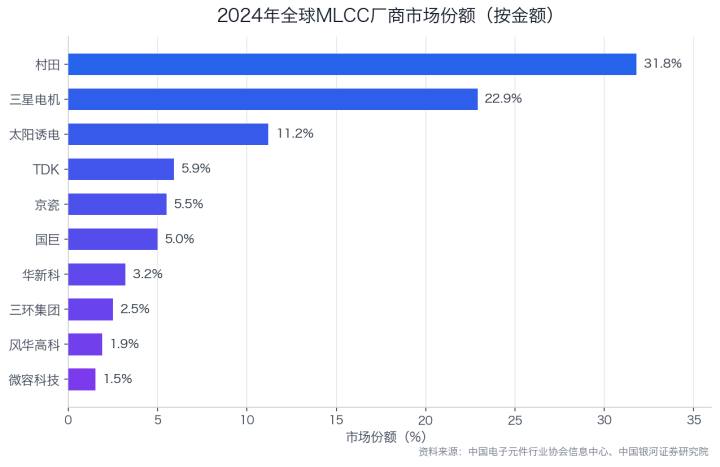
【图表:2024年全球MLCC厂商市场份额(按金额)】
中国市场同样由日韩主导。2024年,村田在中国MLCC市场份额约28%、三星电机约22.6%,两家合计超过50%;国巨约12.8%、太阳诱电约9.8%,京瓷约3.7%、TDK约2.4%;而三环集团(4.1%)、风华高科(3.6%)、微容科技(2.7%)三家中国大陆厂商合计约10.4%。弗若斯特沙利文数据显示,中国MLCC市场规模已从2020年的360.2亿元增至2024年的559.1亿元,预计2029年达823.6亿元,国产化率有望从2024年的16%提升至2029年的24%。
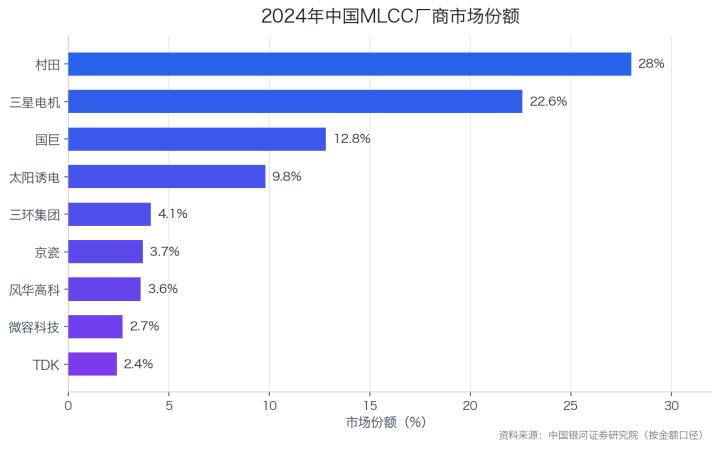
【图表:2024年中国MLCC厂商市场份额】
本轮景气的特殊性在于,日韩巨头产能向AI特规品倾斜,客观上为中国厂商腾出中高端通用市场。据TrendForce调查,1至22微法的消费级中高容MLCC产能受到挤压,主流料号库存普遍低于30天;部分中国台湾供应链已开始考虑中国大陆替代品,下游客户被迫寻找第二甚至第三供应商。
国产头部厂商的进展体现在三个维度。产能与产品维度:风华高科总产能国内第一、全球第八,祥和工业园基地满产后总产能将达650亿颗每月,高端占比提升至50%,介质层厚度已突破0.6微米,车规级产品通过AEC-Q200认证;微容科技2024年销售额突破15亿元、同比增长50%,01005超微型产品产销量居全国第一、全球第三,二期工厂投产后整体月产能将接近800亿片;三环集团产品线覆盖0201至2220全尺寸,高端介质层膜厚约1微米、堆叠层数1000层以上,已通过华为、浪潮信息等AI服务器客户认证,AI服务器收入占高容业务的10%以上。业绩验证维度:2026年上半年,三环集团营收64.23亿元、同比增长54.82%,归母净利润19.32亿元、同比增长56.18%;风华高科营收35亿元、同比增长26.28%,归母净利润2.9亿元、同比增长74.01%。资本维度:风华高科年内涨幅一度超过2倍,A股MLCC概念股总市值约1万亿元。
但必须清醒看到技术代差。日韩巨头MLCC堆叠层数可达1600层,介质厚度薄至0.5至0.6微米,粉体粒径80至100纳米;国内主流厂商堆叠层数上限约1000层,介质厚度仍为1至2微米,粉体粒径120至150纳米。行业人士判断,国产厂商在超高容产品上的良率差距仍需3至4年收窄。上游材料同样存在短板:高端离型膜日系厂家占据九成以上份额,全球高端陶瓷粉体日本厂商合计占据约75%的供应份额。
供应链安全变量正在强化替代逻辑。受稀土原料供应审查影响,TDK高端MLCC生产面临不确定性,部分新能源车企与通信设备商正着手构建“非日系”供应链,国产厂商正从“备选供应商”升级为“保供主力”;博迁新材已可量产低至80纳米的镍粉并成为三星电机核心供应商。
热潮之下,替代是场马拉松
村田“至少旺到2028年”的判断,建立在AI服务器用量倍增、高端品供不应求、渠道库存创新低的多重证据之上;2028年之后的实体AI与边缘AI又提供了新想象空间,华新科等厂商预计本轮缺货将延续至2027年甚至2028年。但历史提醒市场保持清醒:2018年被动元件缺货潮中,渠道超额预订推高价格后随即遭遇剧烈库存调整,本轮周期中厂商普遍控制出货节奏、核实真实需求,全行业扩产集中释放后亦不排除结构性过剩风险。
对中国厂商而言,真正的机会不在现货涨价的短期博弈,而在于借订单溢出完成高端验证、放大产能、补齐材料短板,把约10.4%的中国市场份额逐步做实。MLCC的国产替代是一场以年为单位的马拉松,AI热潮只是发令枪,最终比拼的仍是工艺、良率与供应链体系化能力。
来源:爱集微
